曾经价值70亿美元的老牌DeFi,决定关停
原创 | Odaily 星球日报(@OdailyChina)
作者|Azuma(@azuma_eth)
曾经的 DeFi 龙头 Balancer,已准备结束运营。
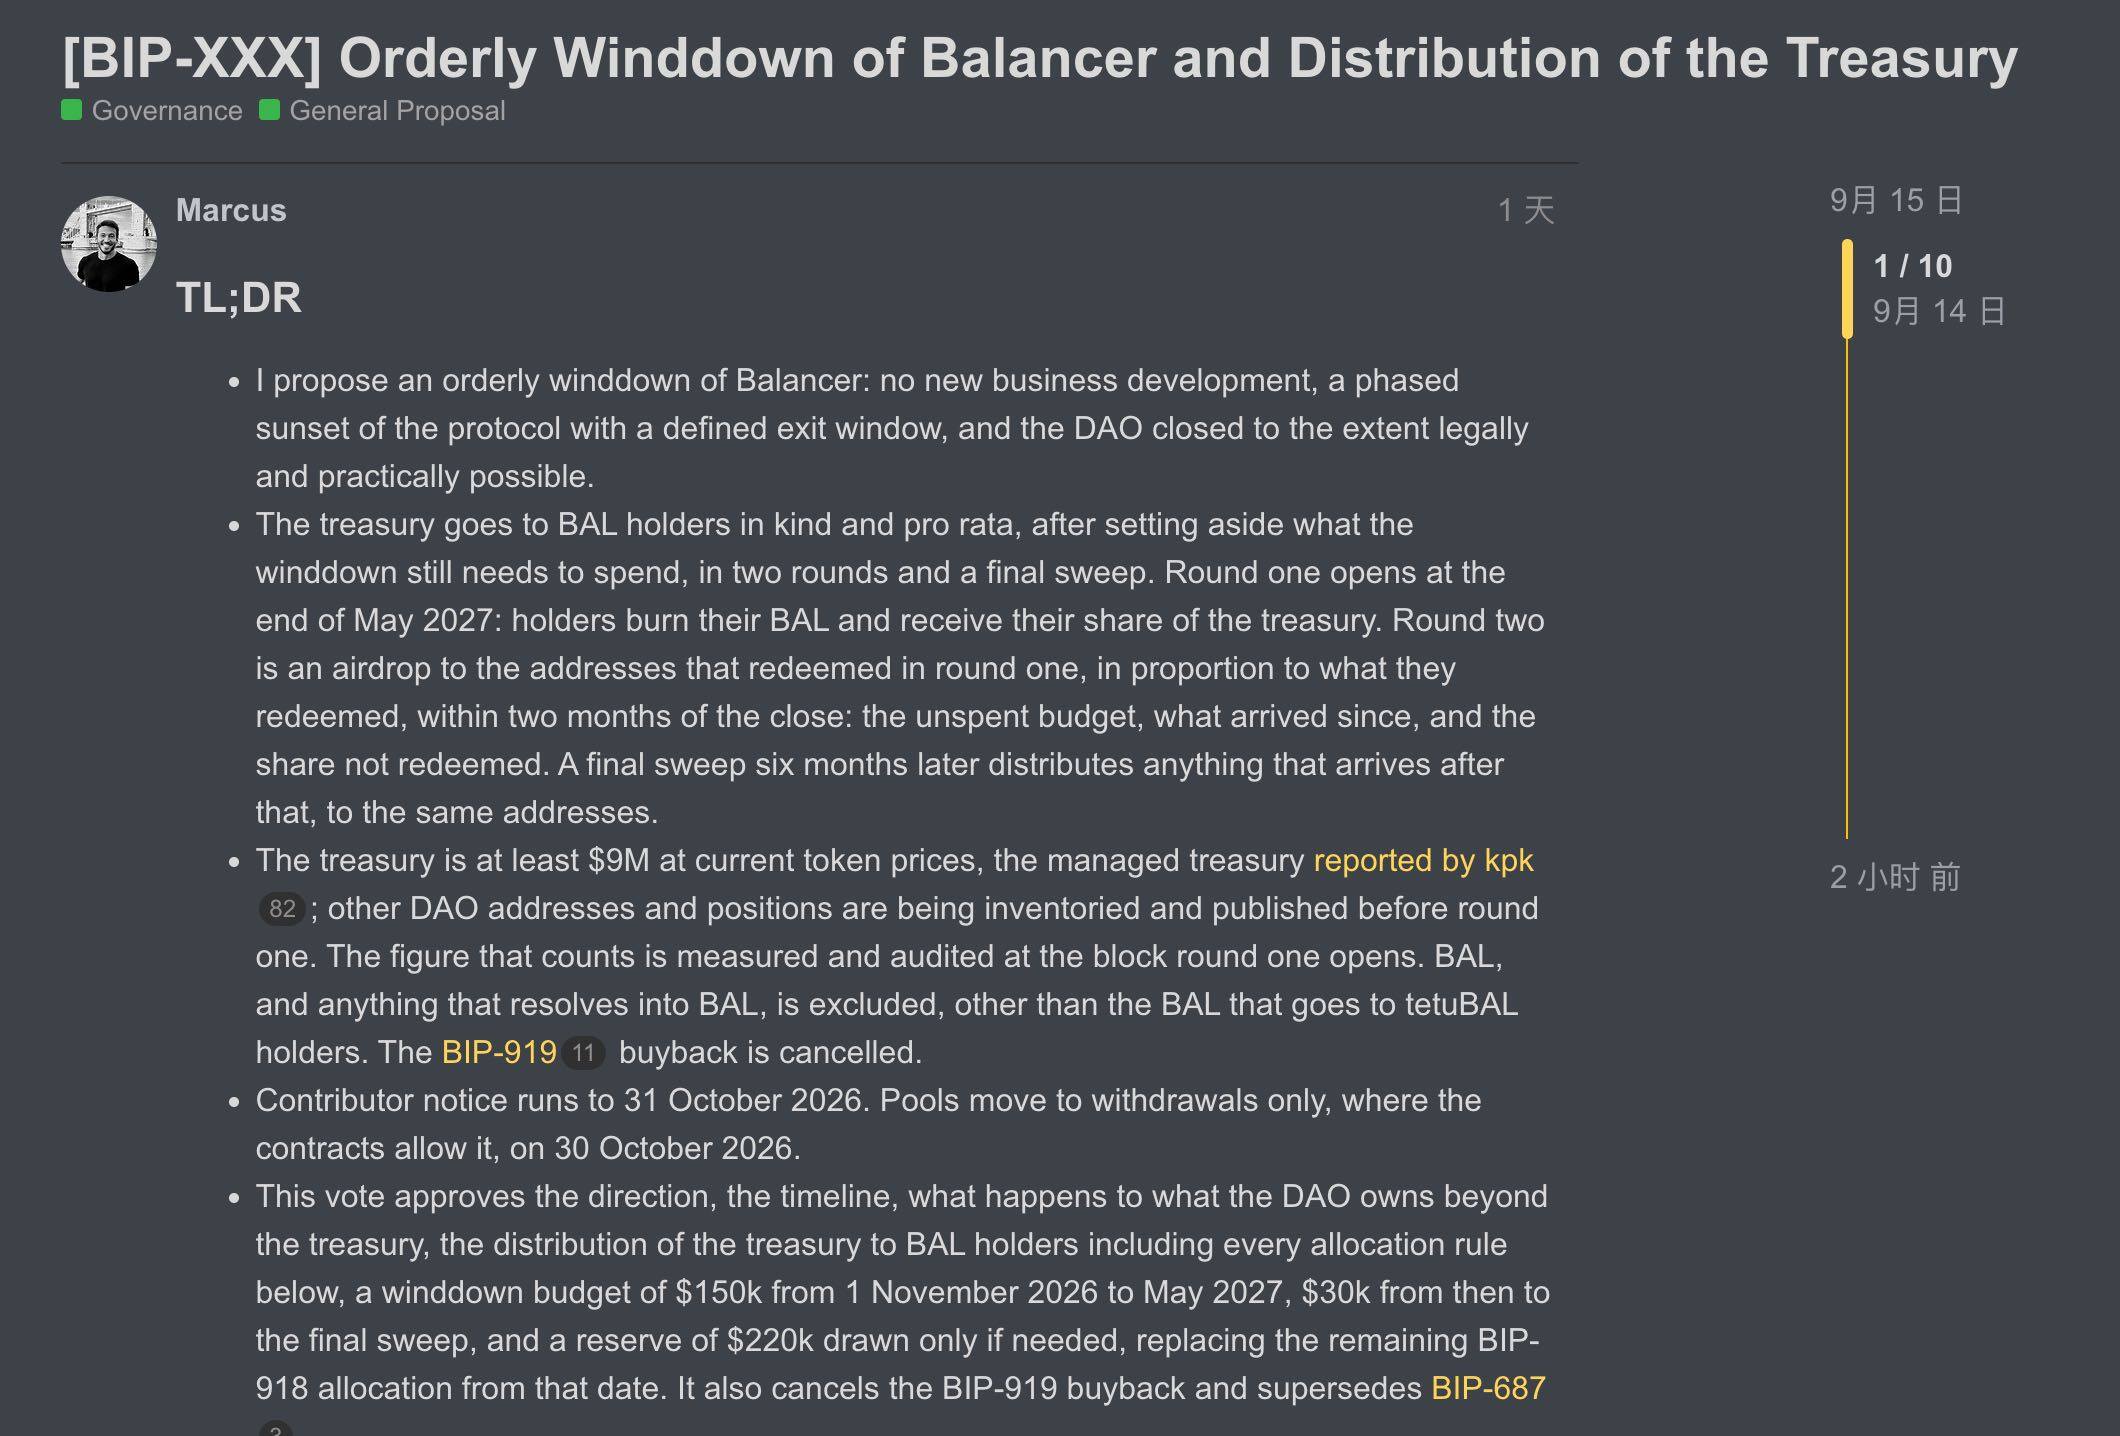
9 月 15 日,Balancer Labs 联合创始人 Marcus Hardt 于协议治理论坛发起提案,建议对协议进行“有序关停”(Orderly Winddown),停止新的业务拓展,逐步将流动性池转为仅支持提现,并最终关闭协议。
这并不是一次突然的决定。早在今年 4 月,迟迟未能走出去年黑客攻击阴影的 Balancer 便曾通过一套重组方案 —— 停止 BAL 增发,将协议收入全部归入 DAO 国库,同时削减运营成本,缩减团队规模。重组的核心目标很明确 —— 把 Balancer 缩小到一个能够靠自身收入生存的规模,再押注 v3 翻盘。
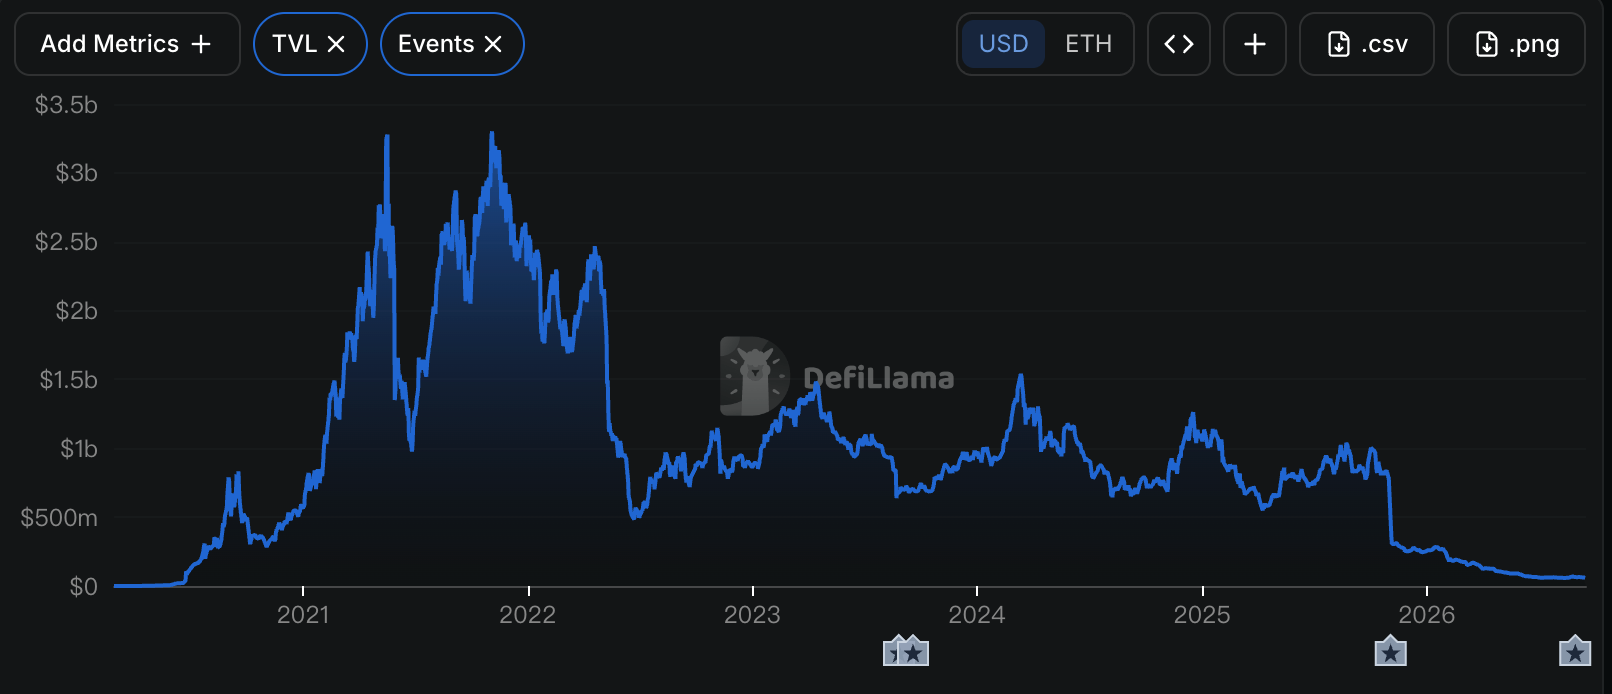
几个月后,Marcus 代表 Balancer,宣布了这场自救以失败告终。这个峰值 TVL 超过 24 亿美元,代币最高价格曾高达 74.45 美元(对应 FDV 超 70 亿美元)的老牌 DeFi 协议,最终只能暗淡退场。
v3,没能拯救 Balancer 的命运
在这封解释关停决定的公开信中,Marcus 表示,团队基本完成了此前承诺的重组工作。
代币排放已经停止,veBAL 的经济功能被取消,协议费用全部流向 DAO,运营预算下降约三分之一,团队规模也已经压缩至 12.5 个全职等效岗位;产品侧同样没有停摆,Balancer 的 Boosted Pools 继续运行,reCLAMM 在完成安全审计后推出并更名为 AutoRange Pools,团队也持续推进外部集成和合作。Marcus 透露,一些合作谈判甚至已经进入较深阶段,合作方确实对 v3 的部分能力感兴趣。
但问题在于,这些兴趣最终没有转化成足够的收入。
目前,Balancer 的大部分收入仍来自 v2,而 v3 的收入增长并没有达到接替 v2 的程度。Marcus 直言:“产品能用,但卖得不够好。”
如果要深究 Balancer 走向今日解决的主因,去年 11 月发生的漏洞攻击,无疑是绕不开的问题。
去年 11 月,Balancer 遭遇了该协议历史上最严重的一次攻击。黑客锁定了 Balancer v2 的 Composable Stable Pools(可组合稳定池),结合闪电贷利用复杂的精度舍入误差与金库(Vault)记账缺陷,将主网及多条 L2 链上的质押代币与稳定币大量掏空,最终造成了 1.28 亿美元的漏洞损失。
Marcus 在此次公开信中表示,虽然事情已经过去了,但自己仍低估了这次事件对后续采用率的持续影响。此后的每一次合作沟通,往往都要从解释漏洞发生了什么、做了哪些改变,以及为什么 v3 不同于过去开始。虽然不少合作方接受了这些解释,但最终却不可避免地导致了决策周期更长,以及合作规模缩小。
直到今年 8 月,Marcus 已经无法看到一条能够让 v3 按照原计划继续发展的融资和收入路径。于是,Balancer 选择停止继续下注。
这一次,连国库都准备分了
根据 Marcus 于治理论坛所发布的提案细节,如果该提案获得通过,Balancer 并不会立即“关停”,而是将按照一个较长的时间表逐步退出。
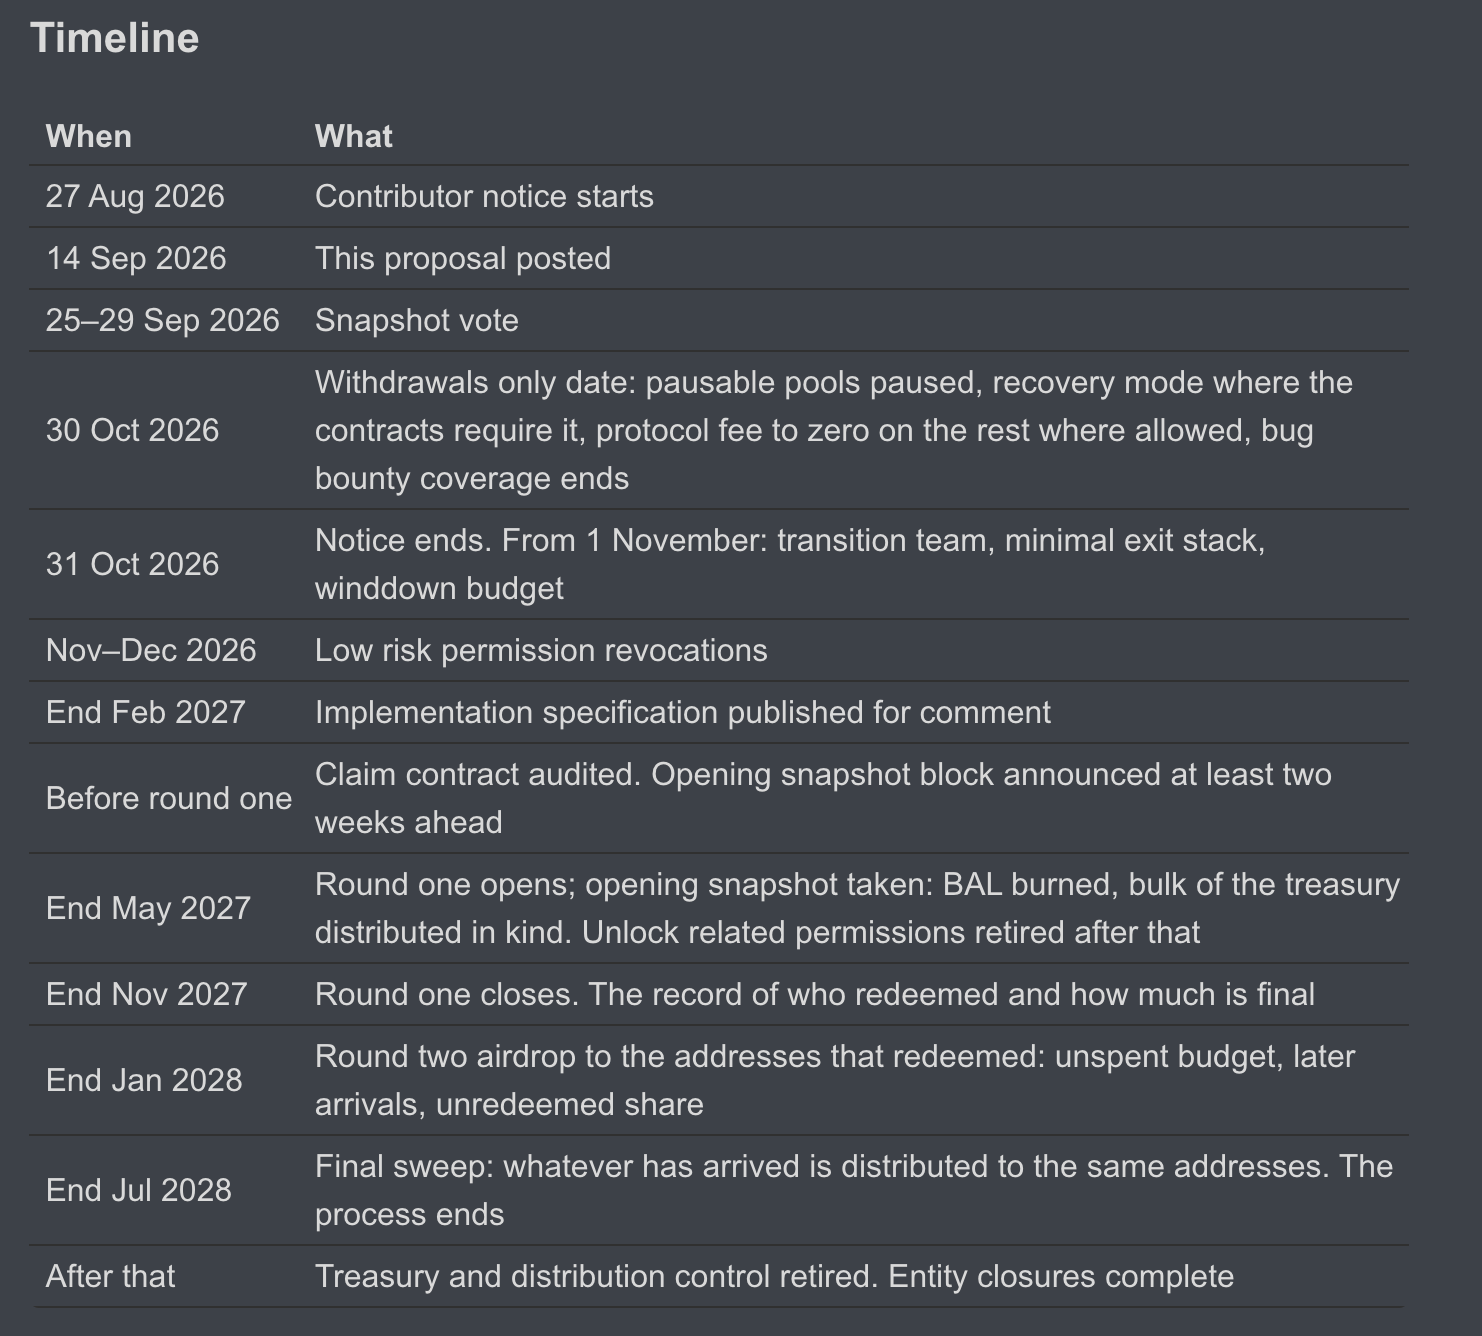
首先是 10 月 30 日。届时,可暂停的流动性池将被暂停并切换至仅提现模式;对于合约机制要求进入 Recovery Mode 的池子,也会进行相应处理;其余允许调整的池子则将协议费用降至零。同时,Balancer 的漏洞赏金计划也将在当天结束。
10 月 31 日,现有贡献者通知期结束。此后,Balancer 将不再开展新的业务开发,团队规模进一步缩减,仅保留一支小型过渡团队,负责处理协议退出、资产整理以及后续国库分配等工作。此前 BIP-918 批准、覆盖至 10 月底的剩余运营预算也不会继续作为新的运营资金,而是按照关停预算使用,未用部分最终回到国库。
从 11 月开始,Balancer 将进入真正的“善后阶段”。团队会保留维持退出流程所需的最低限度基础设施,并在 2026 年 11 月至 12 月逐步撤销不再需要的低风险权限。与此同时,DAO 会开始整理分散在不同钱包、手续费地址以及其他位置的资产和应收款,并在第一轮分配前完成归集。代码、许可证、部署等 DAO 资产如果要转让,也需要经过单独的 Snapshot 投票,并不会随着此次关停自动交给任何一方。
而 Balancer DAO 剩余的国库资产,则准备返还给 BAL 持有者。目前提案披露的 DAO 国库规模至少约为 900 万美元,原本已经通过的 BAL 回购计划将被取消,取而代之的是“销毁 BAL、按比例领取国库资产”的分配机制。
提案中提到,第一轮兑换窗口预计在 2027 年 5 月底开启,并持续 6 个月。符合条件的 BAL 持有者销毁 BAL 后,可以按比例领取国库中的资产;之后还会进行后续两轮分配,用于处理关停期间剩余的预算、后续收到的资产以及第一轮未领取的份额。
最后直到 2028 年 7 月底,协议才将最终清算完成,届时国库和分配控制权将被撤销,相关实体也将陆续完成关闭。
需要注意的是,目前这份“关停通知”仍然只处于治理发起阶段。Balancer 预计将在 9 月 25 日至 29 日进行 Snapshot 投票,在投票结果出来之前,协议目前的池子和提现功能不会发生改变。若提案未通过,现有运营框架仍将继续执行。
商业模式失效后,DeFi 的另一种结局
从行业角度来看,Balancer 的故事多少有些特殊。它并不是在产品已经停止维护、社区彻底消失之后才宣布退出。相反,团队今年刚刚完成了一轮相当彻底的成本削减,也推出了新的产品,并尝试用 v3 重新建立收入来源。
但当这些措施仍然无法形成足够的收入时,继续维持一个协议本身也会变成一种成本。Marcus 在公开信中给出的逻辑也很直接 —— 如果没有一条能够改变现状的融资或增长路径,那么继续消耗国库,只是在更晚的时候得到同一个结果,与其把剩余资产继续投入已经验证过的无效路径,不如现在停下来,把剩余价值交还给代币持有人。
这或许也是 Balancer 此次关停更值得关注的地方。
DeFi 早期项目往往依靠代币激励、流动性挖矿和不断扩张的 TVL 获得增长,但当行业进入成熟阶段后,协议最终仍然需要回答一个传统商业模式的问题,即产品能否持续产生足够的真实收入。
Balancer 曾经也尝试过积极自救,但如今,它选择了主动给出了另一个答案 —— 如果答案在长线上是否定的,那么体面退出,也可以成为 DAO 的治理选项。
Balancer的关停表明,即便完成彻底的成本削减和产品迭代,若无法在成熟期产生足够真实收入,协议仍应主动选择体面退出。
黑客攻击的长期影响常被低估,其引发的信任重建成本会显著拉长合作决策周期并缩小合作规模,比直接资金损失更致命。
DeFi从激励驱动转向收入驱动是行业成熟标志,当验证过的发展路径无效时,及时停止消耗并将剩余价值返还持有人是一种理性的治理选择。
常见问题
订阅最新文章
输入邮箱,第一时间获取最新动态。
💬 评论 (0)
发表评论