Gemini 4.0 强到「刷屏」,Google 的 AI 反攻,来了?
这个周末,AI 圈又开始吹 Google 了。
主角是还没有正式发布,但疑似正在 Arena 等平台偷跑的「Gemini 4.0」,各种盲测截图和体验反馈在社交媒体疯传,不少人甚至喊出出了「Google is back」。
不过还是先泼一小盆冷水。
截至目前,Google 并没有正式发布 Gemini 4,7 月财报会上倒确认过已经开始进行公司迄今「最具雄心的预训练」,换句话说,Gemini4 存在,但周末流传的各种「实测成绩」,目前最好还是先当传闻看。
不过有一说一,就算先把 Gemini 4 的传闻全部删掉,最近的 Google,似乎也确实到了值得重新看一眼的时候。
因为模型之外,它的另外几张牌,也在同时变好。
一、Gemini 不必「天下第一」,回第一梯队就够了
过去大半年,Google 最尴尬的地方,是给外界的体感总有点慢半拍。
OpenAI 和 Anthropic 隔几个月就扔出一颗深水炸弹(今天又是哥德巴赫猜想),国内头部开源模型也在玩命提速,连 DeepSeek 的更新节奏都肉眼可见地快了起来。
而 Google 似乎天天都在忙,但端出来的,却总是一个又一个 Flash 系列。
这就导致 Gemini 现在甚至都不急着谈重回第一,你得先证明,自己依然具备持续留在 frontier 第一梯队的能力。
最近确实开始有了一些苗头。
9 月初发布的 Gemini 3.8 Flash,在 Google 官方公布的测试中,DeepSWE v1.1 得分达到 73.7%,已经非常接近 Claude Opus 5 的 74.0%,而且还只是一个主打轻量与低成本的 Flash 档位。
这段时间的 Google,确实执著于用极快的速度,把前沿智能的延迟和单次推理成本打趴下去,对它来说,这一点甚至比单纯拿一次模型第一更加重要,背后也藏着它和大模型初创公司最大的分野:
因为 OpenAI 和 Anthropic 需要靠模型本身去获得用户、开发者和企业客户,而 Google 手里已经有 Search、Android、Chrome、YouTube、Workspace 和 Cloud。
说白了,谷歌并不需要 Gemini 永远第一,只要模型重新进入第一梯队,它身后那台几乎覆盖人类数字生活全周期的分发机器,就可以开始转起来。
事实也确实如此,Gemini App 的月活在 8 月已经迈过了 10 亿大关,光是 iOS 端就占了 1 亿多,Android 系统级能力也已经可以跨 40 多个常用 App 执行操作。
而最近,又多了两个很值得观察的新入口:
- 一个是苹果:新版 Siri 底层的 Apple Foundation Models 明确由苹果与 Google 基于 Gemini 共同打磨,无论推理最终跑在设备端还是苹果的私有云上,苹果把自家 20 亿台活跃设备的核心入口交给 Google 做技术背书,本身就是对 Gemini 最重磅的定心丸;
- 另一个是家庭硬件:Google Home 最近开始向第三方 Agent 开放 MCP Server,Claude、OpenClaw 这类外部智能体都能直接调用家里的摄像头、灯光和温控。这一点挺有意思,Google 没有画地为牢去搞「封闭全家桶」,不管未来谁是最受欢迎的 Agent,只要想让 Agent 真正去控制现实世界里的设备,最后都得走它的接口;
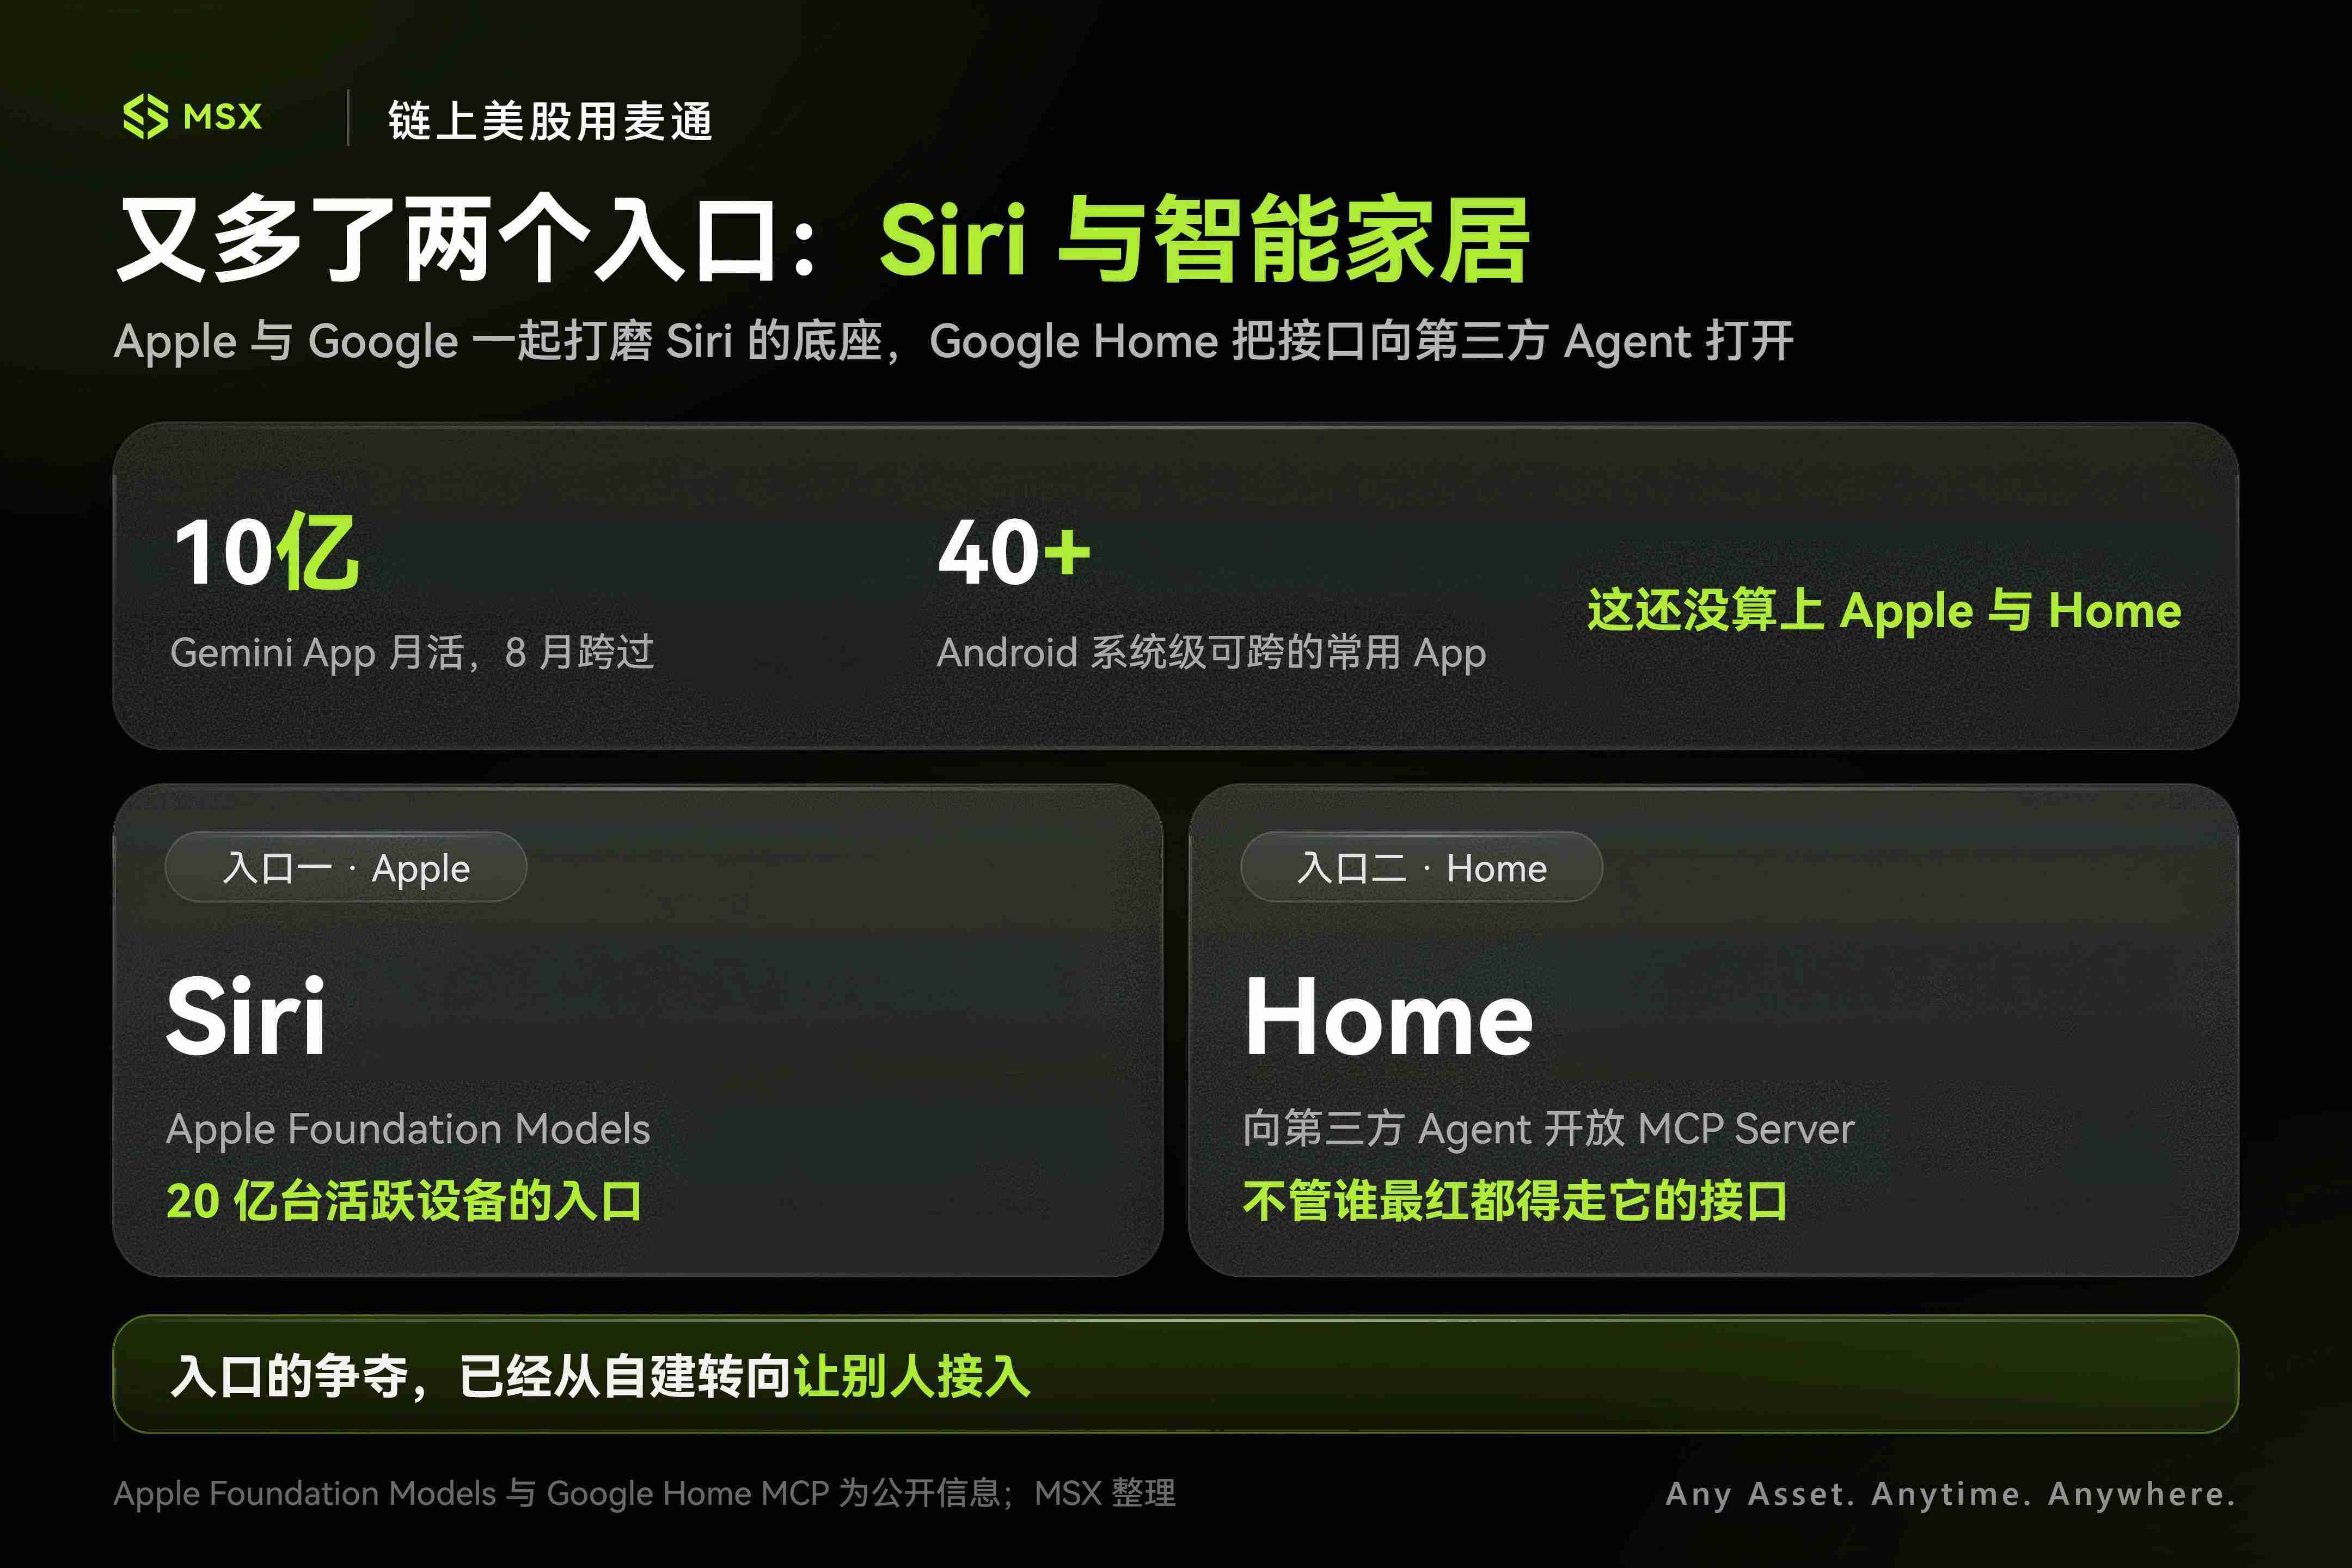
总的来看,手机握着 Android,浏览器有 Chrome,入口有 Search,办公有 Workspace,现在连 iPhone 和智能家居里,也开始出现 Gemini 或 Google AI 基础设施的影子。
那对现在的 Google 来说,问题只剩下,面对本来就在在 Google 入口里的上亿用户,怎么把 AI 一步步接进去。
二、AI 不仅没弄死搜索,还在帮它收过路费
过去两年压在 Alphabet 估值上最重的一块石头,就是「AI 会不会杀死搜索」。
ChatGPT 刚出现的时候,这个逻辑看起来确实很顺:用户既然可以直接问聊天机器人,谁还会去翻搜索结果、点广告?那 Google 最赚钱的搜索广告怎么办?
但至少到目前为止,财务数据没有沿着这个剧本发展。
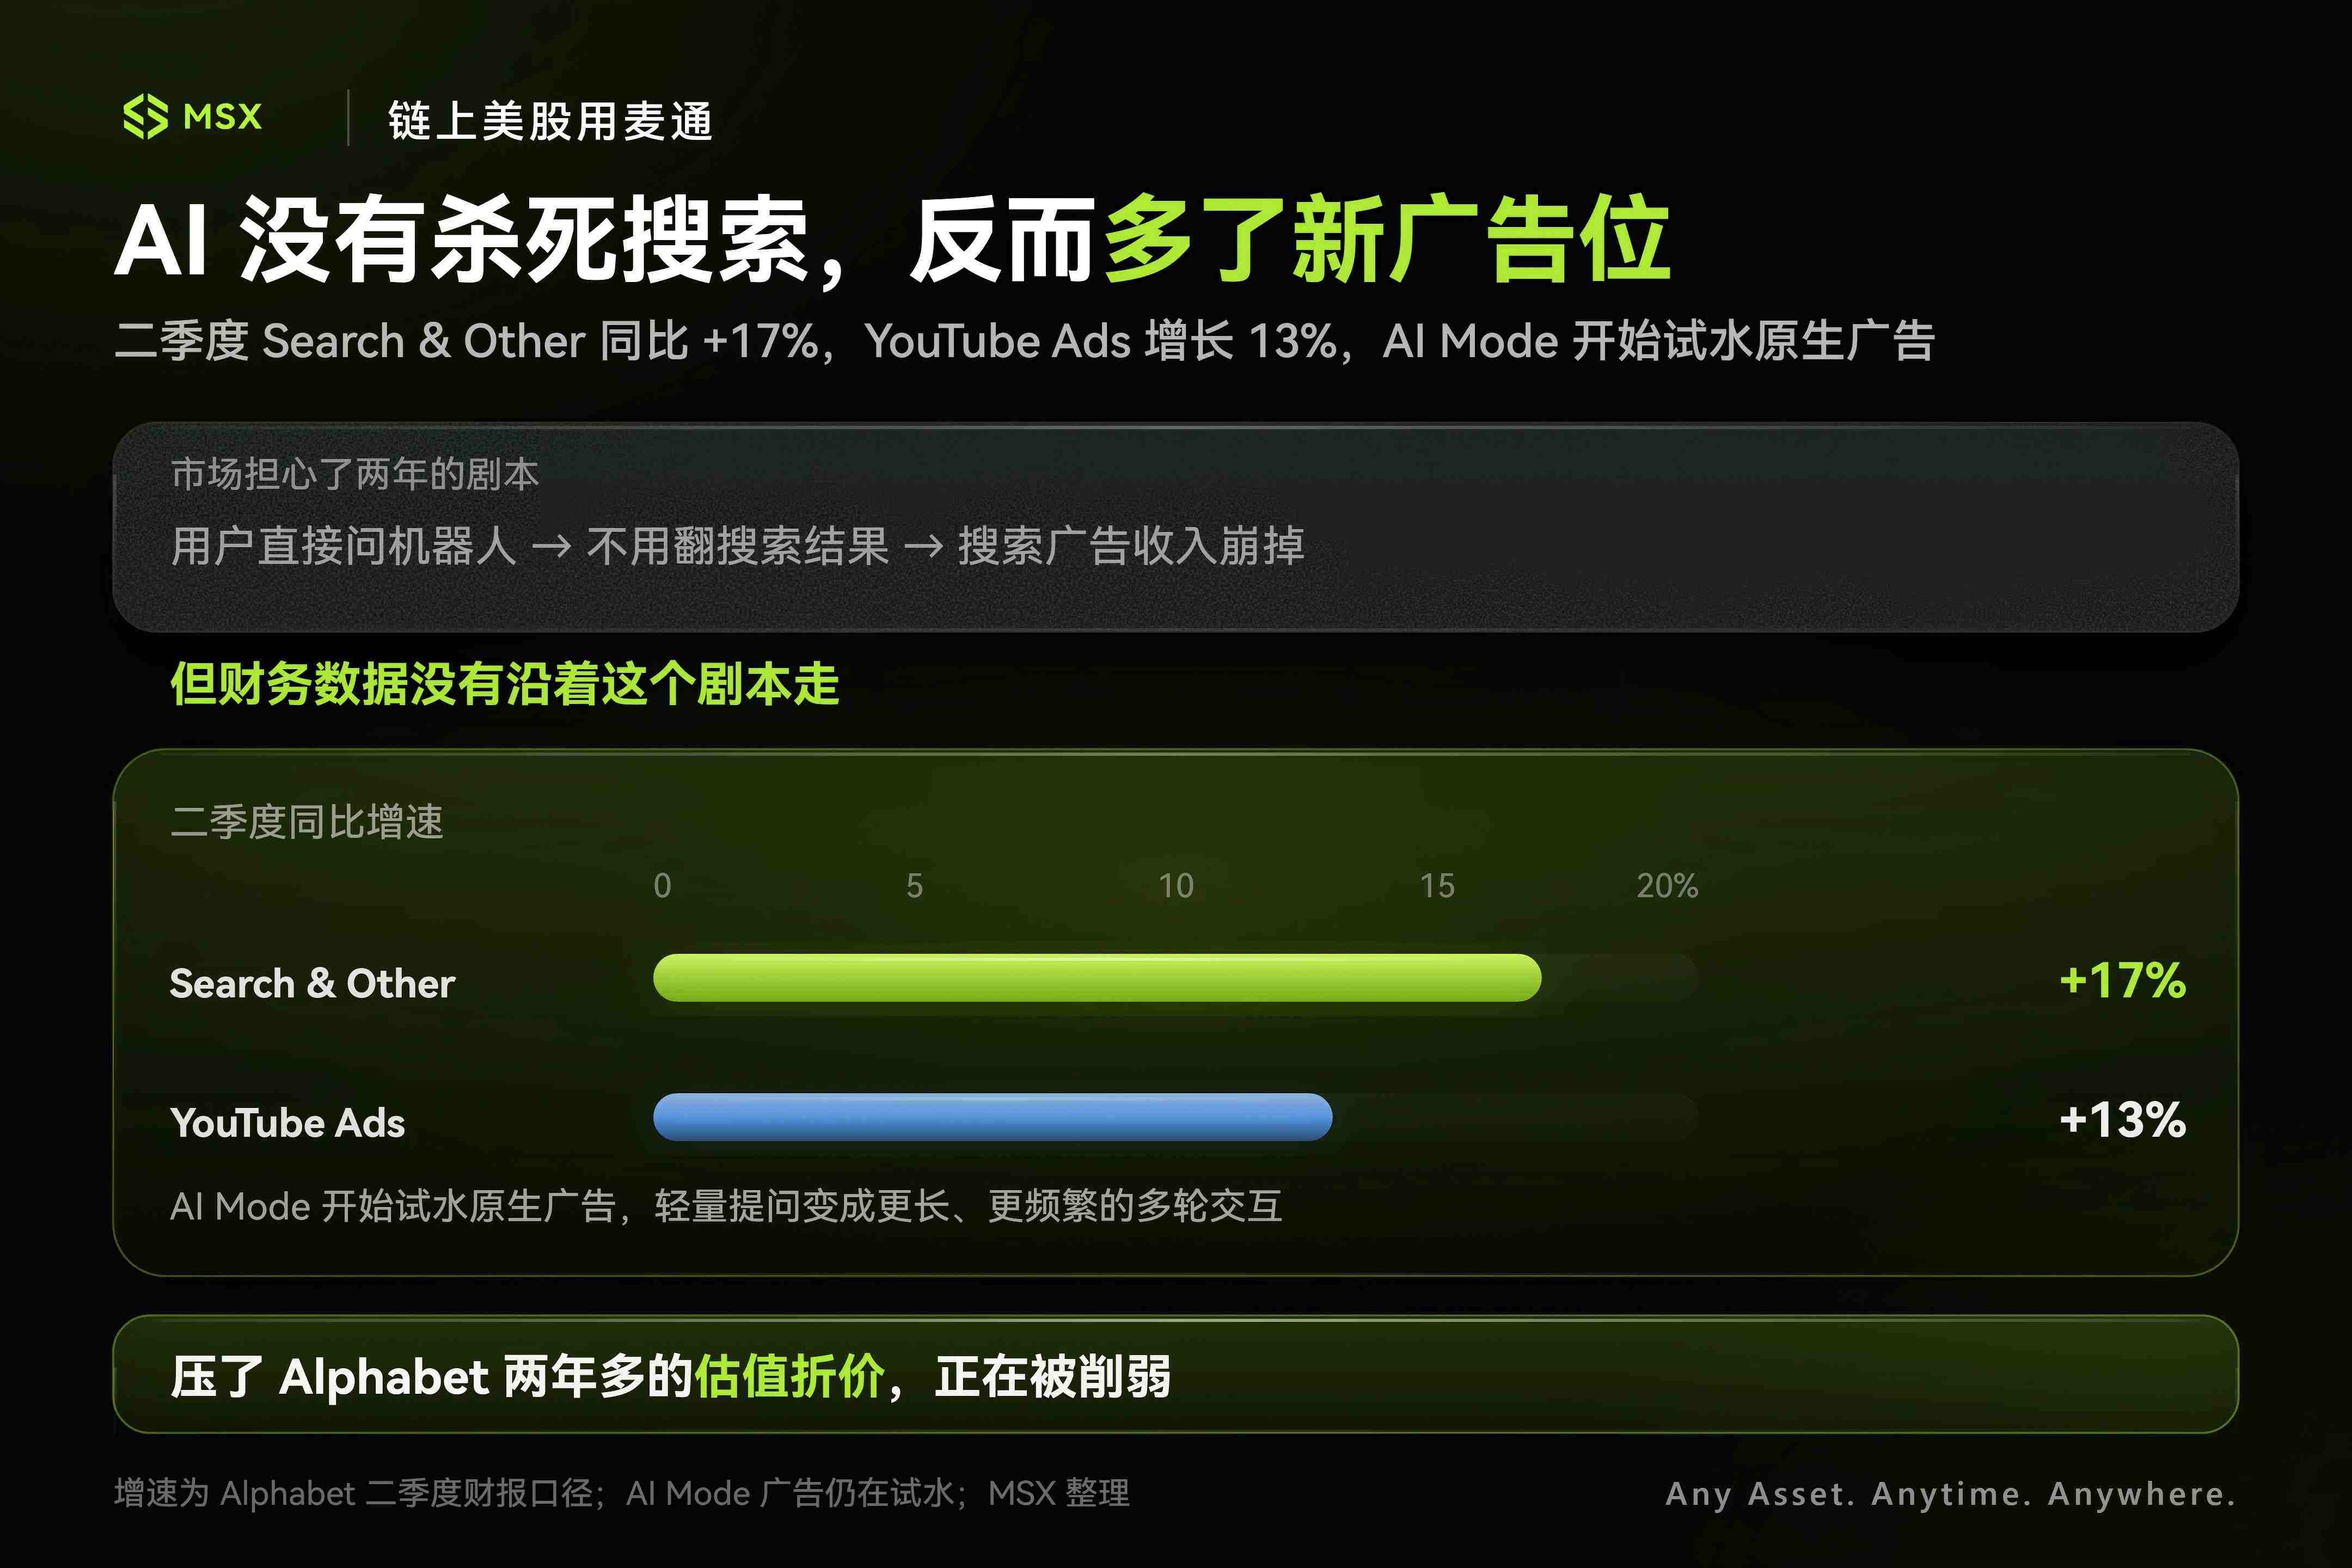
Alphabet 二季度 Google Search & Other 收入同比增长 17%,YouTube Ads 增长 13%,不仅原有的现金牛没被冲垮,Google 还在继续把 AI Overviews 和深度交互的 AI Mode 推给更多用户,并且已经开始在 AI Mode 里试水原生广告。
恐慌到最后,大家反而发现,AI 没有让搜索消失,它只是把原本很轻的搜索行为变成了更长、频次更高的多轮交互,同时也创造出了新的广告库存。
如果未来几个季度,AI Mode 使用量继续增长,而搜索收入仍然保持两位数增速,那么「AI 会摧毁 Google 搜索商业模式」这个压了 Alphabet 两年多的估值折价,就会越来越站不住脚。
除此之外,如果说搜索是守住老地盘,那 Cloud 就是纯粹的攻势了。
二季度 Google Cloud 收入同比暴增 82% 至 248 亿美元,手头积压的未履约合同(backlog)超过 5100 亿美元,其中一半多会在未来两年内确认,管理层甚至直言,现在的问题,是算力供应已经跟不上企业端暴涨的模型需求。
这里还有一个挺有意思的连带逻辑。
9 月中旬,Anthropic 发布了 Claude Docs 和 Slides,全面向日常办公场景渗透,表面上看,这是 Claude 去抢 Google Docs 和 Microsoft Office 的生意,但实际上,办公交互越深入、调用越密集,Token 消耗量就越呈指数级扩张。
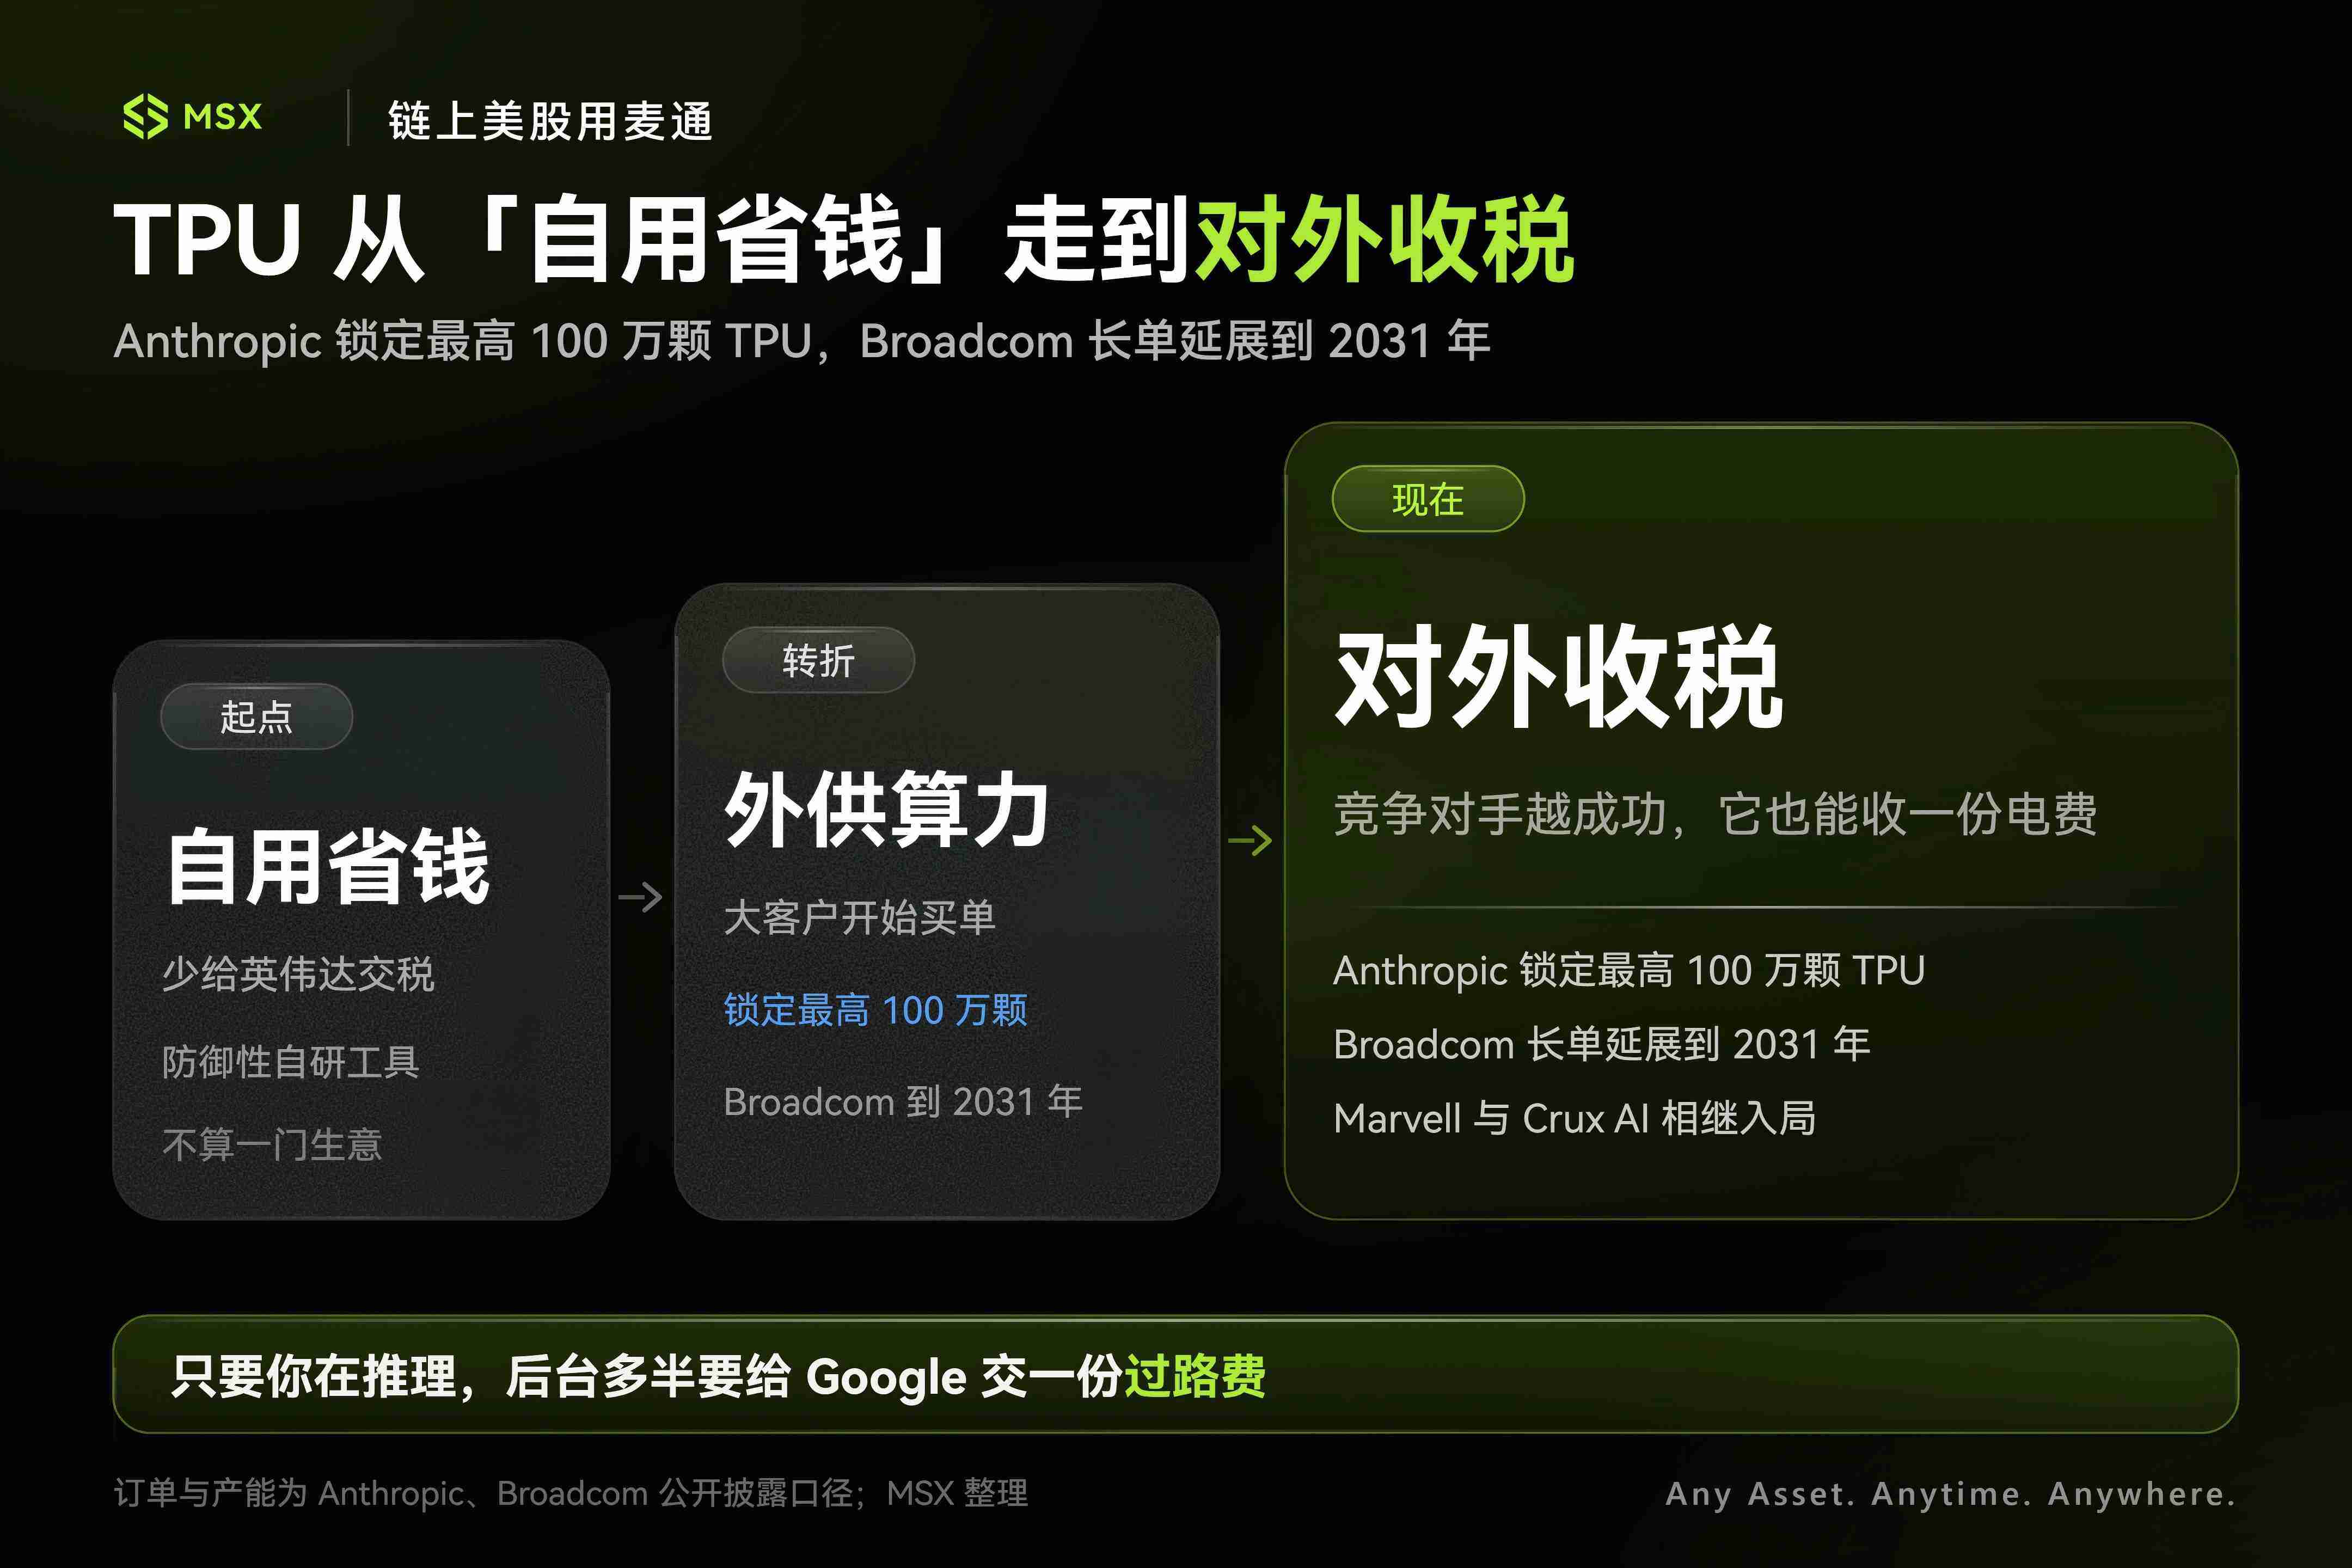
而 Anthropic,恰恰是 Google TPU 最核心的外部大买家之一——按照此前披露的信息,Anthropic 锁定了最高 100 万颗 TPU,对应数百亿美元投入和超过 1GW 算力;今年 Broadcom 进一步披露(延伸阅读《藏不住的博通:AI 的钱,正流向 GPU 之外》),从 2027 年开始,Anthropic 将通过 Broadcom 获得大约 3.5GW 的下一代 TPU AI 算力。
当然,这里不能简单画等号,说「Claude Docs 多一个用户,Google 就立刻多卖几颗 TPU」。
Anthropic 自己也是多云、多芯片路线,Google TPU、Amazon Trainium、Nvidia GPU 都在用,AWS 依然是它非常重要的云合作伙伴。
但大的方向并不难理解。
当 AI 从聊天进入 Coding、文档、PPT、CRM 和企业 Agent,模型使用时长和推理次数只会继续往上走,对于同时拥有 Google Cloud 和 TPU 的 Alphabet 来说,它并不一定非要靠 Gemini 把所有竞争对手都打死。
有时候,竞争对手越成功,Google 反而也能顺手收一部分「过路费」,这也是为什么 Google 最近敢在芬兰砸下 130 亿欧元建欧洲最大数据中心,同时提前去锁定长期电力资源。

三、Google 的「全栈 AI」,正在亮底牌
把这几条线收拢起来,就会发现市场对 Google 的观察维度,正在发生微妙的错位。
如果 Gemini 4.0 最后放出来,真的表现很强,当然会直接反映在股价上,但 Google 更大的利好逻辑,是它的全栈架构(Full Stack),终于严丝合缝地咬合在了一起:
- 应用与终端:从 Search、Chrome、YouTube、Android 到 Siri 和 Home 生态;
- 企业平台:有正在高速增长的 Google Cloud;
- 底层硬核资产:自研 TPU、专有网络、超大规模数据中心与自锁定的能源供应;
而这里面,我觉得最容易被低估的一张牌,还是 TPU。
以前大家看 TPU,更多把它理解成 Google 自己内部用的东西。说白了,就是自己做芯片,少给 Nvidia 交一点钱。
但现在已经完全不是这个故事了。Anthropic 开始大规模使用 TPU;Broadcom 和 Google 的长期合作已经延续到 2031 年,后面几代 TPU 和配套网络继续做;Marvell 也进入了 Google 的自研 AI 芯片体系,开始接推理芯片、接口和网络等环节。
再加上 Crux AI 这种获得巨额融资、直接采用 Google TPU 的独立算力平台,TPU 已经明显从「Google 自己用来省钱的芯片」往「Google 可以拿出去卖算力的产品」转向。
这种重塑带来的影响,是全方位的。
首先自然是上游的定制芯片与网络配套商(如 AVGO、MRVL),成了最确定的受益者。
至于英伟达,大盘蛋糕仍在变大,但 Google 有 TPU,Amazon 有 Trainium,其他 Hyperscaler 也都在加码自研 ASIC,未来的推理市场注定不会永远只有一个赢家。
再把视线拉远一点,Google 手里还有 Waymo。这块业务不会决定 Alphabet 下一季度的 EPS,但如果 Robotaxi 真的从几个美国城市,开始往东京、新加坡这些海外市场复制,那它迟早会从「估值模型里顺手送的」变成一块需要单独算账的资产。
甚至连之前一直压着 Google 的反垄断风险,最近也没有走到最坏剧本。
所以站在这个节点上,周末所有人都在炒作 Gemini 4.0 能不能重回「御三家」,但,在当下的 Google 面前:
Gemini,真的还需要「天下第一」么?
Gemini App 月活已经超过 10 亿,Search 还在增长,Cloud 正在爆发,TPU 也已经开始往外卖;Apple 开始用 Gemini 的技术,第三方 Agent 开始进入 Google Home,再往底下,Google 还在修数据中心、锁电力、铺自己的算力。
这么看下来,过去这一两年 Google 一直往桌上端 Flash,好像也不是完全没有道理,它只要尽可能把模型做得足够强、足够快、足够便宜,然后塞进自己已有的产品、入口和基础设施里,就够了。
写在最后
牌总要一张张翻开,Gemini4 是骡子是马,很快见分晓。
这场 AI 战役对 Google 来说,早就不只是「Gemini 到底能不能打」这么简单了。
当模型重新追上来以后,Google 身后这台由 Search、Android、Chrome、YouTube、Cloud 和 TPU 组成的巨大分发机器与印钞机,能不能真的轰隆隆转起来。
才是最大的看点,也蕴藏着巨大的想象(梭哈)空间。
关注官方 X,获取美股资讯
加入官方社群,讨论热点话题
Google 不需要 Gemini 永远第一,只要重回第一梯队即可,其核心优势在于身后覆盖全球数字生活的庞大分发渠道。
AI 并未摧毁搜索商业模式,而是将交互变长并创造新广告库存,搜索收入仍保持两位增长。
Google 的竞争对手在办公和开发场景越成功,对 Google Cloud 和 TPU 算力的需求就越大,Google 因此能间接收取“过路费”。
常见问题
订阅最新文章
输入邮箱,第一时间获取最新动态。
💬 评论 (0)
发表评论