DRV新高之后,链上期权与永续新秀还有哪些早期交互机会?
DRV 又创下历史新高,将价格推到了 0.56 美元附近。
链上期权赛道正式起势,交易入口也在跟着增加。专业交易者可以直接使用 Derive,围绕散户体验开发的新应用,则开始提供更简单的操作方式和早期激励。
Dreaming
Robinhood 将末日期权带给了美股散户,Dreaming 想在 Crypto 中做这件事。用户在 Dreaming APP 中选择资产,判断涨跌,再选择行权价和到期日,就能完成一笔交易。除了 BTC、ETH、SOL,它还提供 HYPE、PUMP、LIT 等资产的期权,试图覆盖加密交易者更熟悉的投机需求。
它的底层也发生了变化。Dreaming V2 使用 Derive 的基础设施,V3 则采用自建的 RFQ 询价系统,将订单发送给机构做市商,由多家机构竞争报价。
这一步对应着期权流动性的老问题。同一个 BTC,现货市场只需要围绕一个交易对聚集买卖盘;到了期权市场,不同行权价、不同到期日都会分出一份盘口。资产越多,期限越短,做市商需要维护的报价就越分散。RFQ 让做市商针对交易者想买卖的那笔合约报价,大额订单也可以整笔询价,减少逐档吃掉订单簿的影响。
参与交互可以获得 Dream 积分。按照官方积分公告,1 月 14 日至 7 月 15 日参与封测的交易者已获分配 50 万 Genesis Points,9 月 25 日至 10 月 6 日的交易者另获分配 10 万。接下来从 10 月 16 日起,每周五发放 Dream Points。
HEAT,Derive 的交易前端
Dreaming 选择自己建设询价系统,HEAT 则继续围绕 Derive 做交易终端。
它的特点是把期权画在价格图表上。行权价、盈亏平衡点、到期时间和收益区域都能直接看到,交易者可以拖动线条,调整自己希望下注的价格与期限。传统期权链要求读者在一排排期权合约里找自己想要的,HEAT 尝试让交易者先在图上表达判断,再把判断变成具体交易。
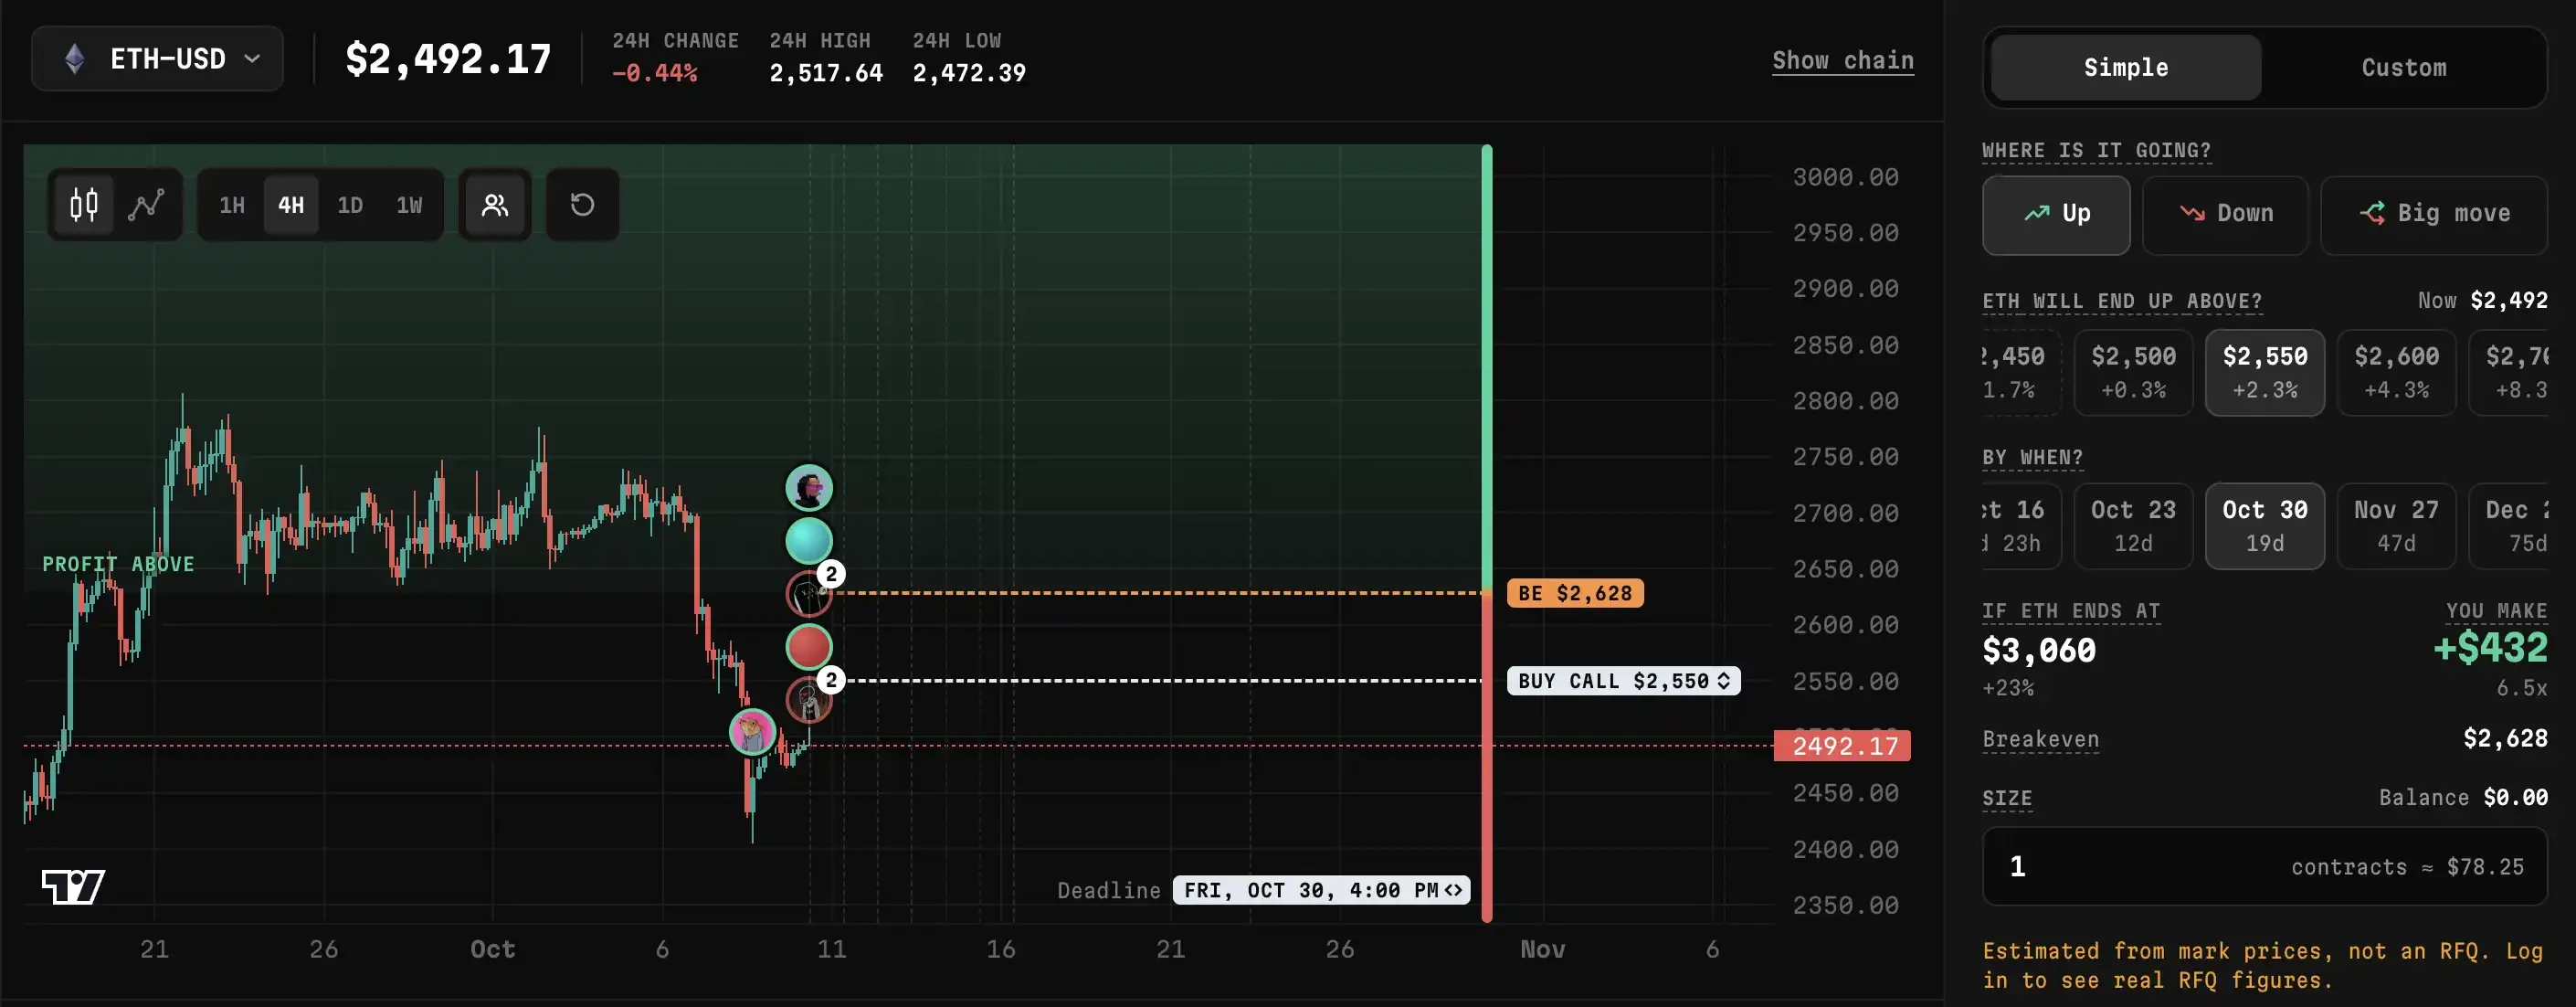
这种用户友好的界面尤其适合回答一个常见问题:我认为价格会涨,究竟该买哪张期权?
同样看涨 BTC,预期明天上涨和预期下个月上涨,需要的合约不同;预期小涨和预期大涨,适合的交易结构也不同。把盈亏平衡点和到期日放在一起,交易者至少能看到自己的判断需要在什么条件下兑现。
HEAT 提供四种操作方式。可以直接在图表上拖动,也可以在快捷模式里选择上涨、下跌或大幅波动,填写目标与投入金额;熟悉期权的人可以从期权链选择合约,或者在自定义模式中搭建多腿策略。几种方式共享同一笔交易的信息,图表和交易面板会同步变化。
初期支持的结构包括看涨、看跌、看涨价差、看跌价差、跨式和宽跨式。后两类允许交易者表达对大幅波动的判断,不必只押一个方向。自定义模式通过 Derive 向做市商询价,多条腿作为一个组合报价,并同时成交或全部不成交,避免组合只完成了一半。
HEAT 还规划了观察交易者表现、关注和复制交易的功能。期权交易里,别人看涨哪个资产,只能告诉你一部分信息;他选择了多长的期限、什么行权价和什么结构,才能解释这笔交易真正押注的条件。
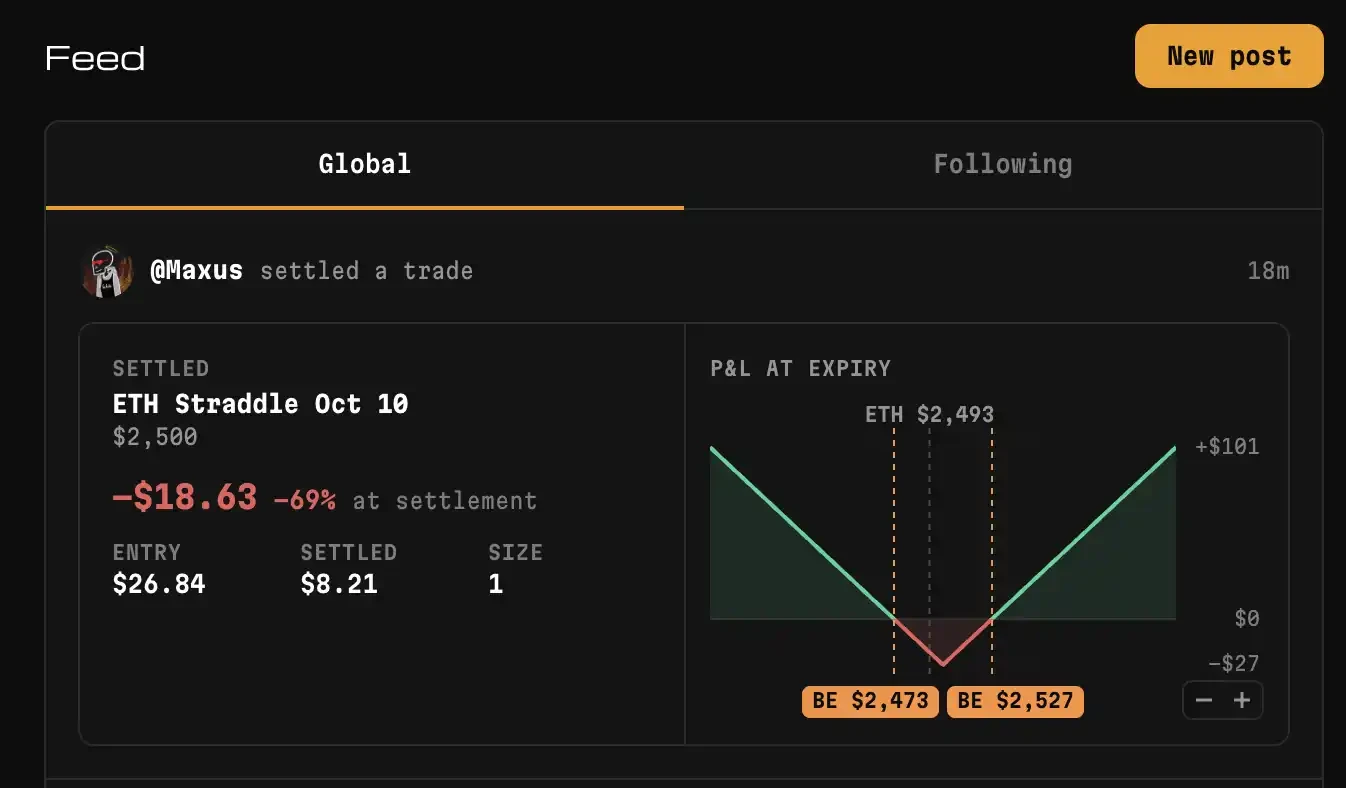
HEAT 已经和 Derive V3 同步上线,目前没有可确认的积分或空投承诺。
PaperTrade
从期权转向永续合约,最近受到关注的 PerpDEX 无疑是 PaperTrade。
PaperTrade 已经开放预存款。按照官方上线公告,正式交易预计在 10 月 11 日 HyperEVM 网络升级约一小时后开启。预存阶段内更早存入没有额外优势,提前充值主要是为了避开正式交易时的账户创建和充值拥堵。
我们此前在 《零资金费率?老外都在聊的 HyperEVM 新合约设计》 中介绍过它的机制。PaperTrade 读取 Hyperliquid 的价格,让交易者直接与公共资金池结算盈亏。
因此,它可以提供最高 1000 倍杠杆,没有资金费率,也没有传统订单簿交易的滑点。交易者的仓位存在于 PaperTrade 的智能合约里,开仓和平仓时实时读取 Hyperliquid 的价格,再按差额结算。
PaperTrade 的交易成本集中在盈利交易的抽成。按照官方结算规则,盈利的交易会按照一定比例被抽水,入场到出场的价格变动越小,扣除盈利的比例越高。
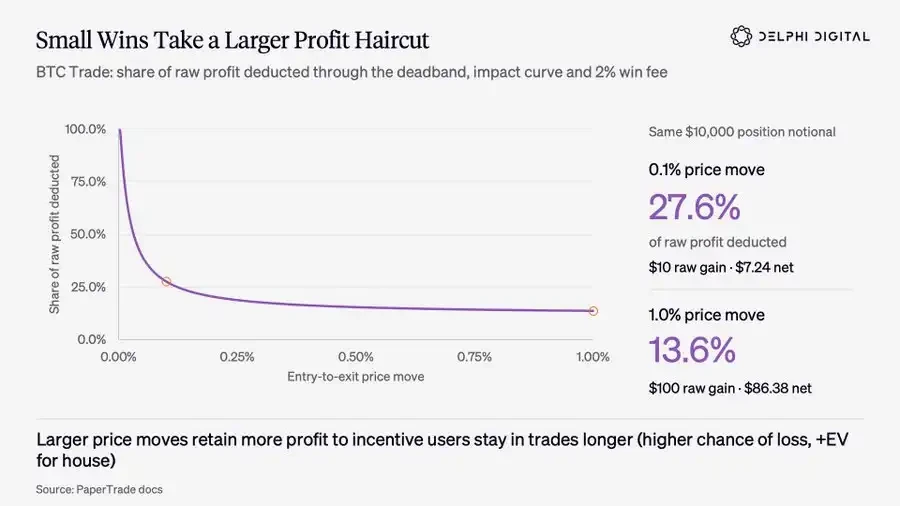
PaperTrade 依靠交易者的亏损积累资金池。盈利的交易员从资金池里拿走利润;池子不够支付时,未付利润进入先进先出的队列,等待后续资金补充。
PAPER 代币为这个启动过程提供激励。
代币从零供应开始,通过符合条件的真实亏损铸造。根据官方发行规则,当协议记录的 LP 规模低于 200 万美元时,每 1 美元符合条件的亏损对应 100 PAPER;超过这个阈值后,发行率逐步降低。
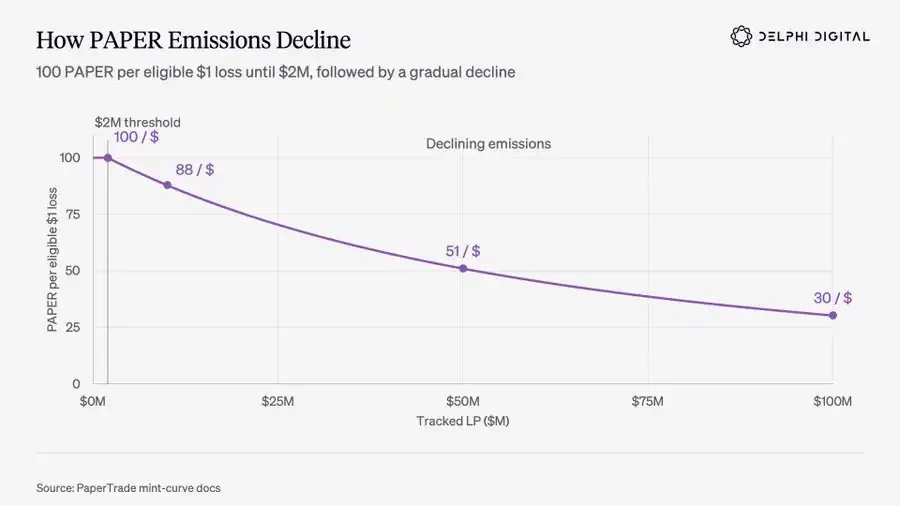
拿到 PAPER 后可以质押,按比例分享 USDC 分润。一部分来自协议费用,另一部分来自协议记录的 LP 规模超过 500 万美元后的超额收益。分润还受支付顺序约束:排队的赢家优先,协议需要先有能力支付他们,再向质押者分发费用。PAPER 在上线初期不能转让,只能质押和解除质押。
这里值得计算的是获得每枚 PAPER 的成本。
Delphi Digital 的分析模型给出了一个例子:在 PaperTrade 同时建立名义金额相等的多空仓位,两侧各投入 100 美元保证金,使用 100 倍杠杆,在 BTC 价格变动 0.5% 后一起平仓。一段损失 50 美元,另一端经过扣减与费用后赚约 42.31 美元,净成本约 7.69 美元,获得约 4900 PAPER,相当于每获取 1 万 PAPER 花费约 16 美元。
但这只是在匹配成交等假设下的测算。两侧的实际进出场价格、盈利削减、执行延迟和资金池的支付能力,都会影响最后 PAPER 代币的获取成本。
链上期权流动性分散痛点可通过RFQ询价系统缓解,由机构做市商针对单笔合约竞争报价,支持大额订单整笔成交以保护盘口。
HEAT前端将期权盈亏结构可视化于价格图表,帮助交易者直观选择行权价与期限,并通过自定义模式支持多腿策略组合的原子化成交。
PaperTrade基于Hyperliquid价格实时结算永续合约,以盈利抽成替代资金费率,并通过LP规模亏损反向铸造PAPER代币激励早期参与者。
常见问题
订阅最新文章
输入邮箱,第一时间获取最新动态。
💬 评论 (0)
发表评论