为什么Circle每赚1美元,只能留下7美分?
本文来自:Circle 首席商务官 Kash Razzaghi
编译|Odaily 星球日报(@OdailyChina);译者|Azuma(@azuma_eth)
编者按:作为“稳定币第一股”,Circle(CRCL)向来是市场追逐加密货币概念时的热门标的,但对于许多 CRCL 投资者而言,Circle 始终伴随着存在一个分歧相当大的争议 —— 为了实现理想的分销,Circle 所获得的大部分收入都需要转交给 Coinbase、Hyperliquid、Binance 等分销合作伙伴 —— 有人认为这是束缚了 CRCL 股价的核心因素,也有人认为这是保障 USDC 基本面的必要之举……
最近,首席商务官 Kash Razzaghi 亲自发文,就该项支出的具体细节及其战略意义进行了阐释。作为 Circle 商业合作的直接负责高管,Kash 可能是世界上最清楚 Circle 该不该掏这笔钱的人了。
以下为 Kash 原文内容,由 Odaily 星球日报编译。
2026 年上半年,USDC 结算的链上交易量突破 36 万亿美元。Circle 铸造与赎回的 USDC 规模超过 3150 亿美元,平均每天约 17 亿美元(含周末及节假日)。在此期间,Circle 为 USDC 分销合作伙伴及交易相关成本累计支出了 8.19 亿美元。截至 6 月,USDC 承担了全球稳定币约 77% 的交易总量,较去年同期的 60% 显著提升。
这些数据描绘了一款全面投入实际生产运行的“数字美元”底色 —— 数万亿美元的结算规模、每天数十亿美元与法币的双向转换,以及绝大部分经济收益都回馈给了在其上构建业务的合作伙伴。
然而近来,一些新入局者声称自己能打造出更“好用”的稳定币。他们的说辞如出一辙,现有发行方截留了过多经济收益,赎回费用高昂,而新模式能同时解决这两个问题。
这种说辞颇具诱惑力,但它既扭曲了 USDC 现今的真实运作机制,也严重低估了将一款稳定币打造得真正好用所需的代价。
我负责 Circle 的商业业务,我的团队负责推进各项商业合作,推动 USDC 落地全球顶尖的钱包、交易所、银行、金融科技公司、大型企业及支付网络。多年来,Circle 在落地稳定币合作方面积累了深厚经验,通过遍布全球的合作伙伴网络,帮助世界各地的客户获取、使用 USDC 并从中获利。基于这一视角,我希望摊开真实的事实与数据,让所有面临技术选型与生态选择的人能够基于实质内容自行判断,而非依赖片面话术或虚假标题。
首先,有三点核心事实需要开门见山地讲明:
- Circle 多年来一直将 USDC 的绝大部分经济收益分享给推动其采用的合作伙伴。
- 所有 Circle 客户一直都能通过标准银行通道免费赎回,结算通常在至多两个工作日内完成。 此外,凡通过 Circle 支付网络(Circle Payments Network,CPN)处理资金流或基于 Circle 平台构建业务的客户,如今均可享受 7×24×365 全天候、近乎实时的免费 USDC 赎回能力。
- 在真正关乎企业运转的核心指标上,USDC 无疑是当前市场上最实用的稳定币。随着 Circle 投入逾 8 年时间持续构建并投资其底层基础设施,这一优势差距仍在不断拉大。
接下来,我们逐一深入剖析。
USDC 的收益如何分配?
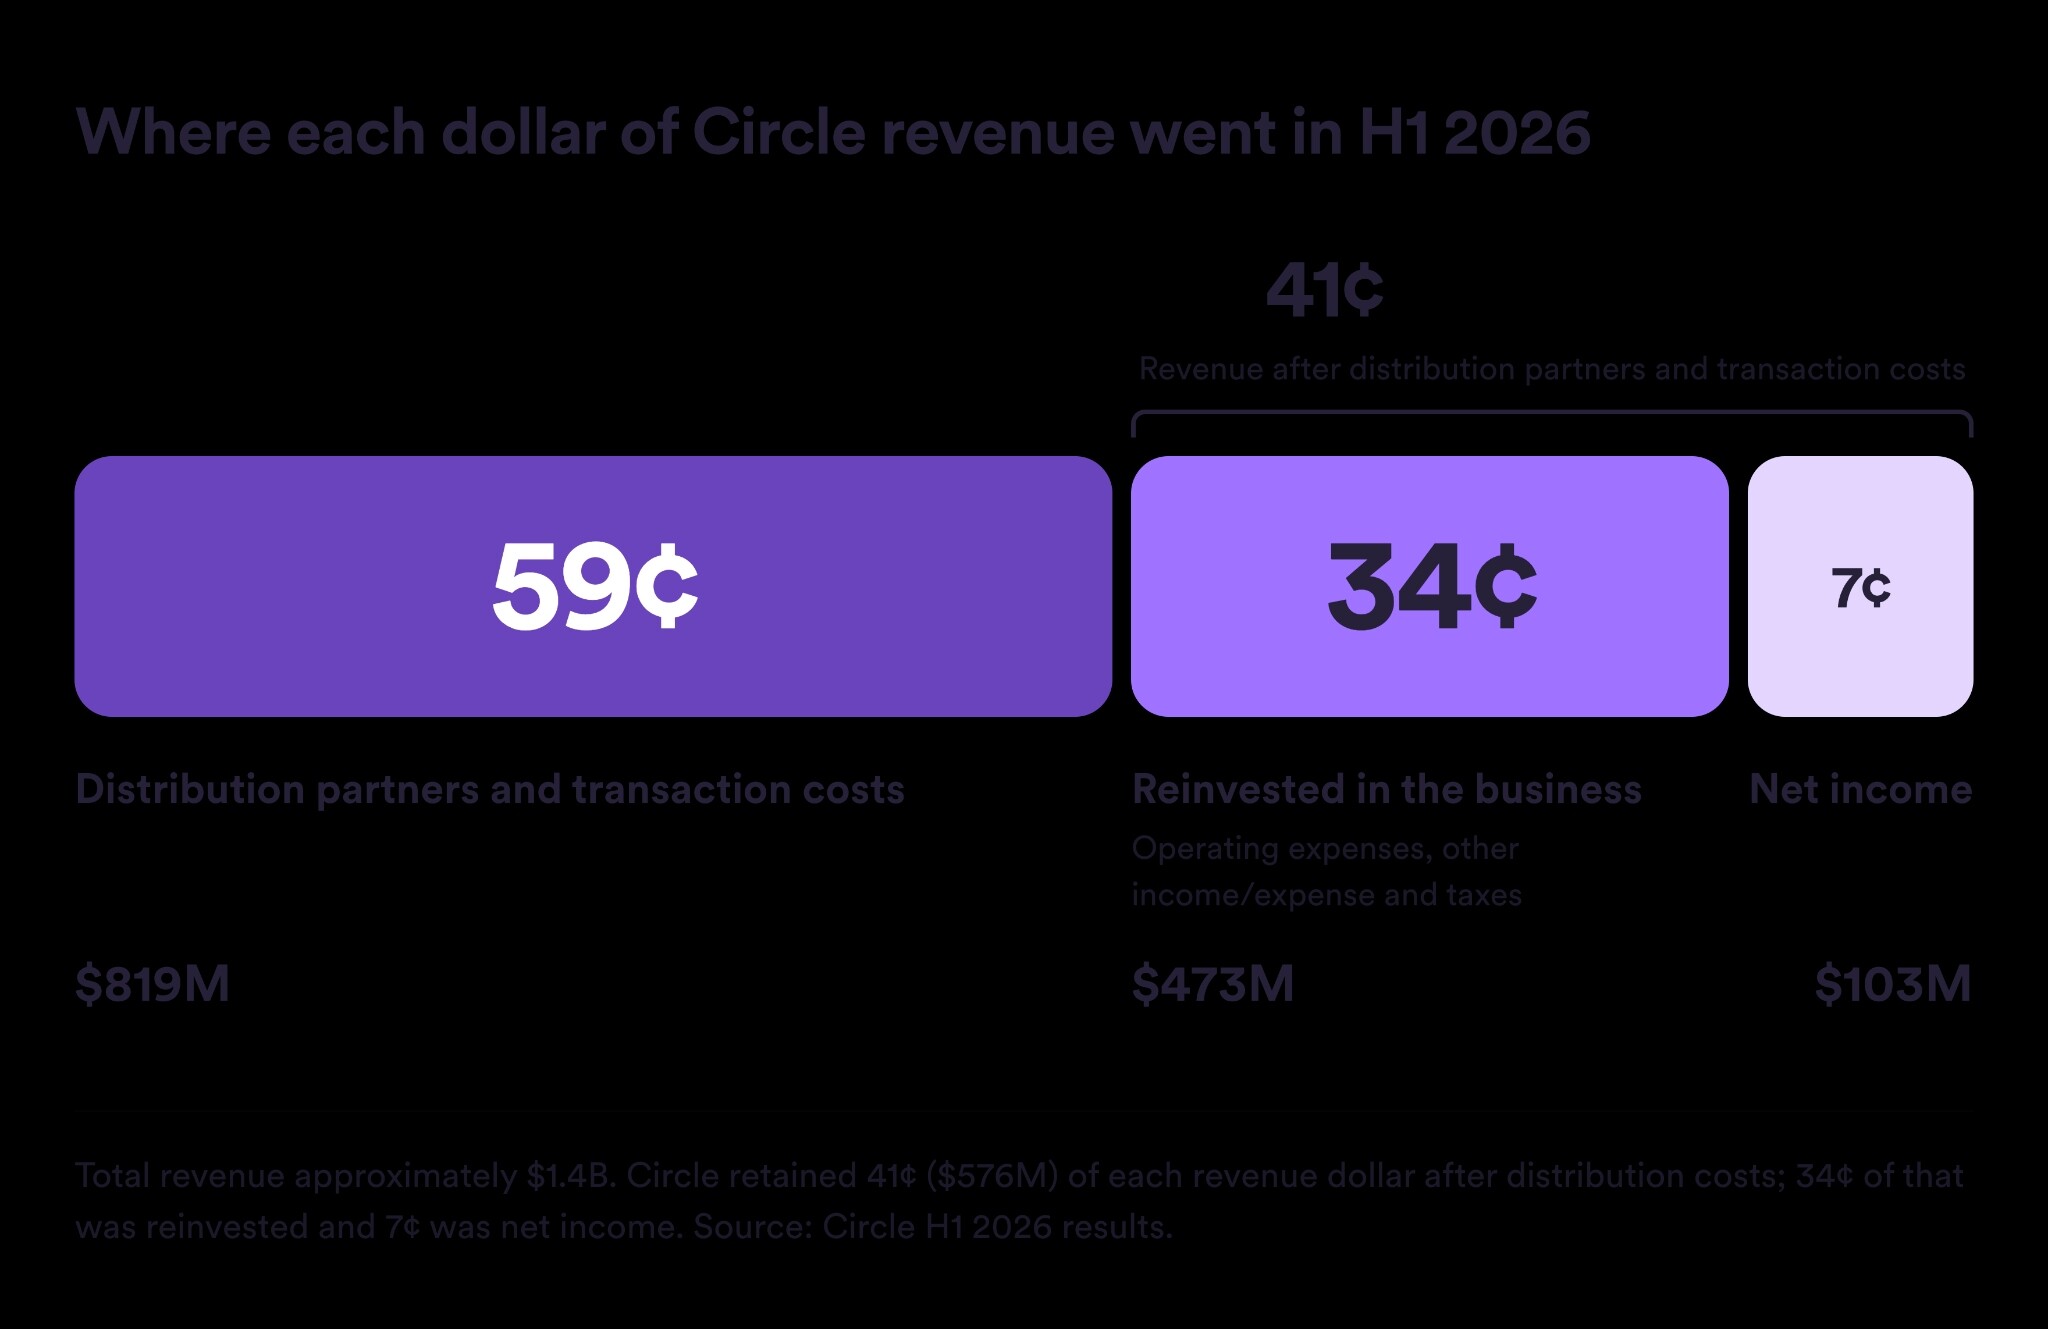
2026 年上半年,Circle 创造了约 14 亿美元的收入,其中约 8.19 亿美元支付给了 USDC 分销合作伙伴及交易成本。这意味着每 1 美元收入中,大约有 59 美分直接流向了全球合作伙伴 —— 正是他们在世界各地的钱包、交易所、银行、金融科技公司、企业和支付网络中普及了 USDC。
剩余的大部分收入,我们重新投入到了网络建设中。Circle 支出了约 4.73 亿美元(占每 1 美元收入中的约 34 美分),用于获取合规牌照、拓展银行合作关系、保障结算流动性、建设合规体系、研发新产品以及推进区块链底层集成。正是这些持续投入,让 USDC 成为全球最实用、合规性最高且持有牌照最完备的稳定币。在赚取的每 1 美元收入中,Circle 最终留存的净利润仅为 7 美分。
这种再投资绝非沉重的管理开销,它恰恰是让 USDC 保持高可用性的基石,凝结了 8 年多的深耕成果。一款数字美元必须做到全场景可用随时随地可赎回、由受监管机构安全持有、并在企业开展业务的各个公链与平台间原生流转。
这意味着 Circle 必须在全球主要司法管辖区持有牌照,以确保欧洲的银行、拉美的金融科技公司和美国的支付网络都能在各自适用的监管规则下使用 USDC。这也意味着 Circle 要在数十条区块链上完成原生部署,并提供链间互操作性。同时,这还意味着 Circle 需要具备充裕的流动性与深厚的银行合作网络,在遍及全球的主要金融中心支撑起每天数十亿美元的铸造与赎回需求。
失去这层地基,稳定币就算不上真正的数字美元,充其量只是一枚代币。这恰恰是那些宣称要让出“绝大部分”收益的新发行方所刻意回避的问题 —— 造出一个把收益分光殆尽、却无力为任何基建提供资金的稳定币。赎回成本、合规成本与系统韧性建设成本不会因为发行方拒绝承担就凭空消失。Circle 每多投资 1 美元,竞争壁垒就拉大一分。
因此,真正的分歧从来不是“储备金收益该不该分给构建生态的企业”——USDC 的财务数据早已给出肯定答案。真正的问题在于,如何在持续为底层基建注入资金、确保稳定币核心效用的前提下,合理分配并最大化共享收益。 接下来本文将继续拆解:合作伙伴如何参与分成、赎回机制如何运作,以及这套基础设施的实际成本究竟是多少。
合作伙伴如何共享 USDC 经济收益
分销收益与推广成效直接挂钩 —— 将最多 USDC 引入市场的合作伙伴,赚取的收益也最丰厚。Coinbase 作为我们规模最大、合作时间最长的伙伴,便是最具代表性的例证。在第二季度财报中,Coinbase 披露其各类产品持有的 USDC 平均规模创下 200 亿美元的历史新高,同比增长 44%。
但 Coinbase 只是这个庞大网络中的一员。今年 9 月,全球最大的交易所 Binance 与 Circle 签署了为期五年的商业协议,并向 Circle 投资 1 亿美元。此外,还有超过 150 家跨越整个金融体系及各行业企业的合作伙伴共享 USDC 的增长红利,涵盖交易所、钱包、数字银行、金融科技平台、支付平台、传统银行和大型企业。正是这样广泛的参与根基,推动 USDC 在 6 月份承载了全球稳定币约 77% 的交易量(高于一年前的 60%)。
Circle 的商业模式十分清晰,合作伙伴主要通过两种途径参与 USDC 的经济收益:
- 引入并扩大资金规模,进而获取储备金分成。 在自身平台上托管并沉淀 USDC 资金池的分销伙伴,可根据所沉淀的规模获得相应份额的储备金利息分成。伙伴推动的 USDC 规模越大,分得的比例越高。
- 基于平台构建业务,享受免费即时赎回。 通过 Circle 支付网络(CPN)处理支付清算,或利用 Arc、Circle Mint、Circle Wallets 构建业务的客户,均可享受免费的近实时赎回。下一节将详细说明其工作机制。
赎回机制的事实真相
赎回问题引发的困惑最多,因此我想把细节讲透。包括 Visa 和 Mastercard 在内的全球头部支付网络,每周 7 天都在使用 USDC 进行结算,即使在传统银行系统停业的周末与节假日亦不例外。全球各地的支付机构之所以信赖 Circle 的底层能力来将 USDC 兑换为美元,正是因为这套体系经受住了全年无休、大规模承载的实战检验。
仅在 2026 年第一季度,Circle 就赎回了 718 亿美元的 USDC,相当于当时流通总市值的约 90%。第二季度,铸造与赎回的总量进一步达到 1700 亿美元,同比增长 105%。在法币赎回处理上,没有其他稳定币发行方能达到同等量级。
Circle 的赎回条款基于三大基本准则:
- 所有 Circle 客户均可免费赎回 USDC。 通过标准银行通道进行的赎回,通常在至多两个工作日内完成结算。
- Circle 支付网络(CPN)上的支付业务现可享受免费的近实时结算。 凡在 CPN 上将 USDC 用作支付底层清算的机构——包括银行卡网络、收单机构、跨境汇款服务商、大型跨国企业以及处理大额实际流水(real volume)的金融科技公司——如今均可实现零成本、近乎实时的资金赎回。我们欢迎全球各地的支付公司接入原生自带此项功能的 CPN。
- Circle 平台客户可通过多种方式获取免费近实时赎回资格。 路径包括在 Circle 平台上持有 USDC 资金余额,以及深度集成 Circle 的产品矩阵(包括 CPN、Arc、Circle Mint、Circle Wallets 及其他适用产品)。符合资质的客户均可享受零费用的近实时赎回。
实现这种近实时结算速度的核心支撑是充沛的流动性。为了实现全天候、不限额度且近乎实时的即时赎回(而非等待数日),Circle 在其遍布全球的合作银行网络中预先配置了巨额现金额度;一旦链上确认赎回请求,资金便可立即付汇划拨。这些资金必须随时保持高度流动性,因而其收益率天然低于配置美国国债;同时它必须全天候保持可用(即使在银行系统周末歇业期间),这意味着需要长期维护能随时调动资金的银行渠道网络。
我们一力承担了这部分持有成本,从而免去客户漫长的等待。流动性是赎回模型中权重最高、成本最重的一环,而只要客户积极参与到网络生态中,我们绝不对该项能力加收费用。
打造全球信赖的数字美元
任何人在评估和对比不同稳定币模式时,都应当穿透表层的收益口号,提出一些更深刻的问题 —— 该发行方能否在任意时刻按需承兑?能否在市场极端承压期平稳运行?能否跨越不同司法辖区持续严守合规?以及能否日复一日地长期反哺生态基建?这也是监管机构在审查时必问的核心问题。稳定币绝不仅是一款软件代码,它属于金融货币基础设施,底层必须稳如磐石。
Circle 曾深度亲历过这种取舍平衡。USDC 最初于 2018 年以联盟模式推出;2023 年,Circle 全面接管其治理权,并将运营体系重塑于一条核心逻辑之上 —— 发行方必须具备持续投资网络基建的能力。这一决定极大推进了后续的一切进程。如今流通的每一枚 USDC 背后,都凝结着超过 8 年的长期工程投入。
这些积累包括:
- 55 张以上的全球金融牌照与注册许可(涵盖美国 OCC 颁发的国家信托银行执照及欧盟 MiCA 牌照合规);
- 与全球超过 25 家银行(包括系统重要性银行)建立的清结算关系;
- 储备资产配置于贝莱德(BlackRock)管理、纽约梅隆银行(BNY)托管的政府货币市场基金,并出具月度独立鉴证报告;
- 覆盖全球 185 个国家和地区的反洗钱与制裁合规管理体系;
- 遍及 35 条以上主流公链的原生部署支持;
- 以及足以平稳应对每日约 17 亿美元巨额双向铸造与承兑的充沛即时流动性池。
这就是工业级规模下的“实用性”。USDC 被主流支付巨头用作清算底层,被越来越多银行纳入储备资产配置,被广大开发者视为链上应用的默认标配美元。全行业都深植于此,近期其他新成立的稳定币联盟名单中,超过 70% 的参与企业早已将业务构建在 USDC 之上。他们都是我们极度珍视的伙伴,我们也期待与他们持续深入共建。
自驱飞轮
USDC 的运作模式本质上是一个持续自驱的“飞轮”,旨在实现全生态的共生共赢。绝大部分经济效益直接让利给推动市场普及的合作伙伴,所有客户均可享受免费赎回通道,而 Circle 留存的收益则全额反哺于基础设施底座,使其稳坐全球最实用稳定币的位置。
飞轮的每一环都在推动下一环加速运转:合作伙伴在分享机制激励下积极做大 USDC 规模;这一规模增长为落地更多合规牌照、做厚流动性垫、拓展更多公链集成提供充足资金;而一个更成熟通用的数字美元,反过来又会吸引更多开发者、实体企业及终端用户涌入,掀起下一轮普及浪潮。
自 USDC 诞生 8 年多以来,这套飞轮历经了多轮牛熊市场周期的残酷洗礼,始终稳健运行。面向下一个周期,我们将继续加大投入,使其愈加牢固。
在分销获客、清算支付、银行渠道、机构交易以及区块链底层基础设施全链条上,Circle 已筑成了业界覆盖最广、集成最深厚的稳定币生态壁垒。若你正在思考应该在何处构建下一代业务,我们随时准备好与你携手同行。
📰 来源:https://www.circle.com/blog/the-economics-of-usdc-and-why-our-partners-win
Circle将USDC收入的59美分分享给全球分销合作伙伴,自身每赚1美元仅留存7美分用于合规、银行合作及底层基建,这是保障USDC实用性的必要投入。
USDC通过收益分成激励伙伴扩大规模,并依托Circle支付网络提供近乎实时的免费赎回能力,从而巩固其作为最实用稳定币的市场地位。
新发行方宣称能分出更多收益,但刻意回避了构建全球合规牌照、银行网络及链上流动性所需的巨额成本,这种模式难以支撑真正的全场景可用。
常见问题
订阅最新文章
输入邮箱,第一时间获取最新动态。
💬 评论 (0)
发表评论